レンタカーの保険はどうなる?自分の任意保険が使える条件
こんにちは。UNOWNED でレンタル・サブスクを調べているいつきです。
レンタカーを借りるとき、「自分の自動車保険が使えるなら、わざわざ補償を付けなくていいのでは」と考えたことはありませんか。
あるいは逆に、車を持っていないので「レンタカーは無保険で走ることになるのでは」と不安になった方もいるかもしれません。
どちらの心配も、前提を整理すれば解けます。レンタカーには自賠責保険と任意保険が最初から付いていて、対人と対物は無制限で補償されるのが一般的です。そのうえで、自分の任意保険が使えるかどうかは保険会社と約款によって扱いが分かれます。
この記事では、レンタカーに付いている保険の中身を整理したうえで、自分の任意保険との関係を確認します。あわせて、名前が似ていて混同されやすい「レンタカー費用特約」や「1日自動車保険」との違いも切り分けます。読み終えたときに、自分がどこまで備えるべきかを判断できる状態にすることが目標です。
- レンタカーに最初から付いている保険の中身と限度額
- 自分の任意保険の他車運転特約がレンタカーに使える条件
- 名前が紛らわしい3つの保険の違い
- どこまでをレンタカー会社の補償で埋めるべきかの判断
レンタカーに最初から付いている保険
まず前提から確認します。レンタカーは無保険で貸し出されているわけではありません。
事業として不特定多数に車を貸す以上、保険の手配は貸す側の責任で行われています。この点を押さえておくと、あとの話が整理しやすくなりますよ。自分で用意すべきものと、すでに用意されているものを分けて考えられるからです。会社が用意しているのは自賠責と任意保険の2つで、それぞれ役割が違います。では自分の側に何が残るのかというと、対物補償と車両補償にそれぞれ設定されている5万円の自己負担、いわゆる免責額です。この部分は基本の補償では消えません。
この章では、自賠責と任意保険は会社が用意していること、そして残るのは車両と対物の免責額であることを、順に確認していきます。
自賠責と任意保険は会社が用意している
結論として、レンタカーの基本料金には自賠責保険と任意保険の両方が含まれています。
この2つは役割が違います。自賠責は法律で義務づけられた最低限の備え、任意保険はそれで足りない部分を埋めるための上乗せです。どちらか一方だけでは、実際の事故に対応しきれません。
自賠責保険は、すべての自動車に加入が義務づけられている保険です。人身事故の被害者を救済するための最低限の補償で、車検を通す条件にもなっています。レンタカーも同じで、会社が車両ごとに加入しています。
自賠責の限度額は、死亡で3,000万円、後遺障害で最大4,000万円、傷害で120万円と決まっています。重い人身事故ではこの金額を超えることがあるため、任意保険の対人補償が上に乗る構造になっています。
ただし自賠責だけでは足りません。補償されるのは対人だけで、物を壊した場合や自分側のケガはカバーされないからです。そこで各社は任意保険にも加入していて、その内容が基本料金に含まれる補償として案内されています。
→ 横にスクロールできます
| 補償の種類 | 限度額 | 自己負担(免責額) |
|---|---|---|
| 対人補償 | 1名につき無制限 | なし |
| 対物補償 | 1事故につき無制限 | 5万円 |
| 車両補償 | 車両時価額まで | 5万円 |
| 人身傷害補償 | 1名につき3,000万円まで | なし |
限度額の水準は、個人が入る任意保険と比べても遜色ありません。対人と対物を無制限にしている契約は個人でも一般的ですし、人身傷害3,000万円も標準的な設定です。事業者として不特定多数に貸す以上、薄い補償では運営できないという事情もあります。
格安系だから補償が薄い、ということも基本的にはありません。基本料金を下げている会社でも、この4つの補償の水準はほぼ揃っています。差が出るのは、追加で選べる補償プランの種類と料金のほうです。
この構成は大手も格安系もほぼ同じです。対人と対物が無制限なので、相手への賠償で自己負担が青天井になる心配はありません。人身傷害は運転者だけでなく同乗者も対象になります。
つまり、追加の補償を何も付けなくても、相手への賠償と自分側のケガについてはカバーされているということです。この点を知らないまま「無保険で走るのは怖い」と考えるのは、必要以上の不安だといえます。
残るのは車両と対物の免責額
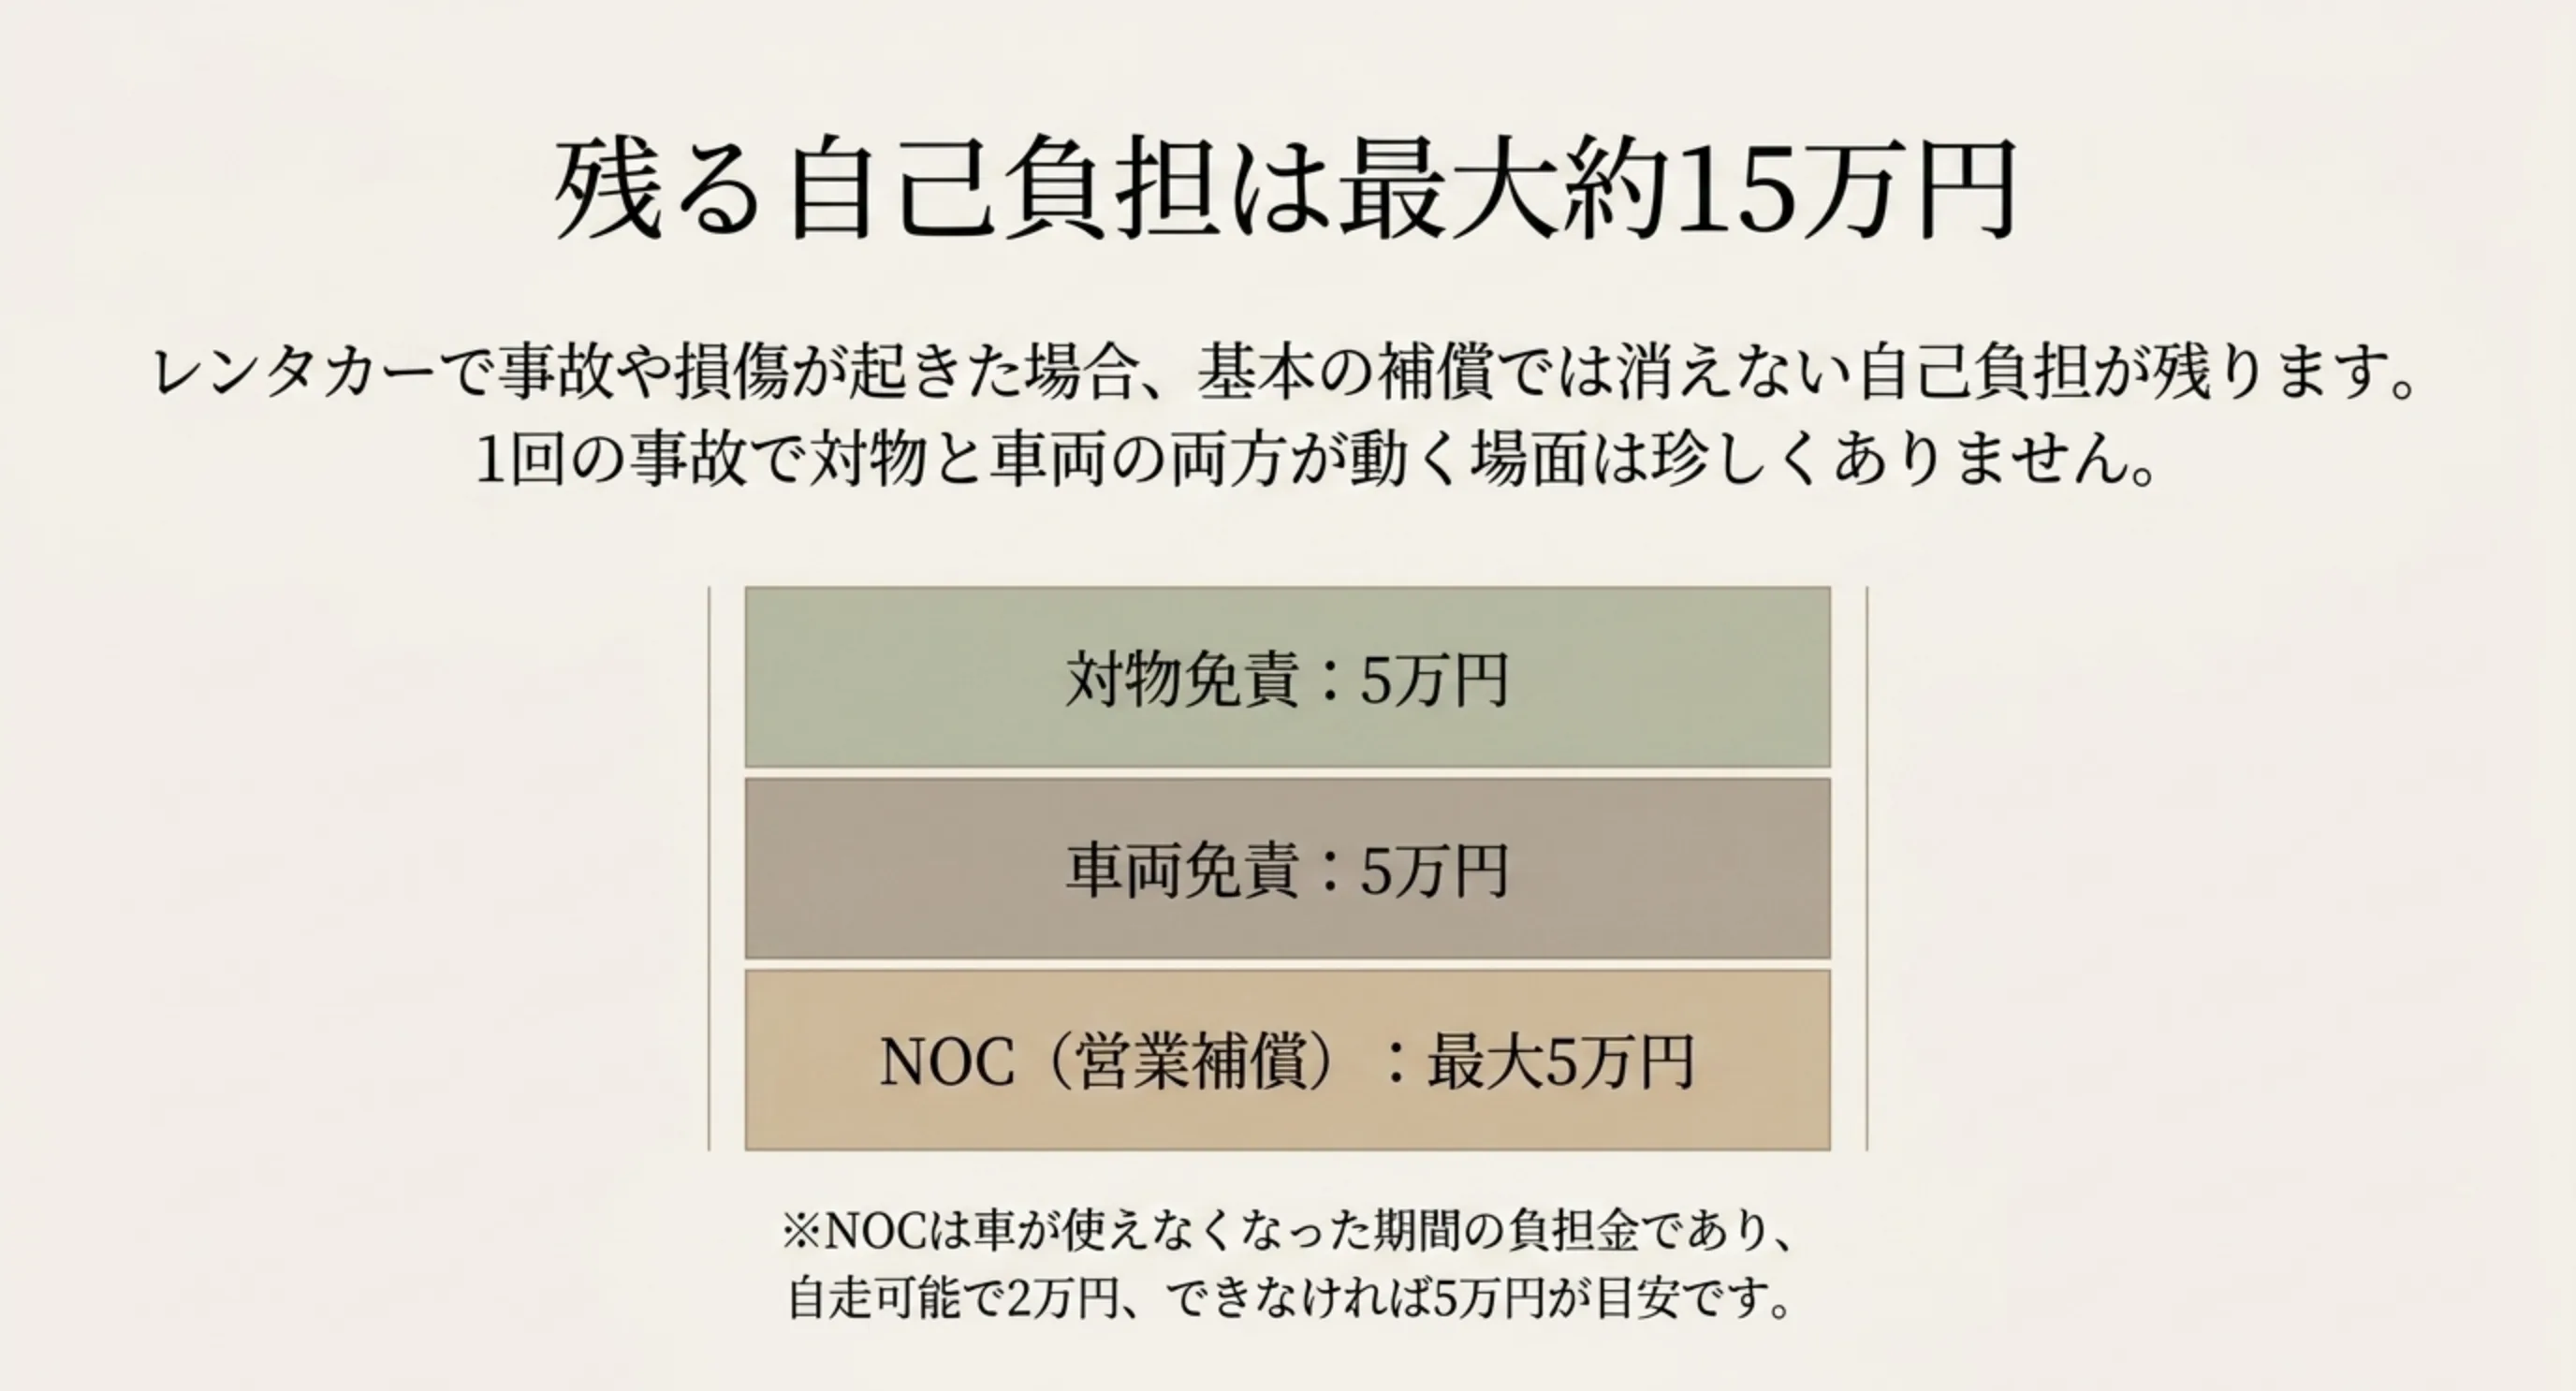
では、何が自己負担として残るのでしょうか。
表の右端にある免責額が答えです。対物補償と車両補償にはそれぞれ5万円の自己負担が設定されていて、この部分は基本の補償では消えません。
数え方にも注意が必要です。免責額は1事故につき対物5万円・車両5万円という設定なので、1回の事故で両方が動けば10万円になります。相手の車にぶつかれば相手の修理費で対物が、自分が乗っている車の損傷で車両が動くので、両方が同時に発生する場面は珍しくありません。
免責額というのは、保険金が支払われる前に利用者が自分で負担する金額のことです。マイカーの車両保険にも同じ考え方があり、小さな損傷でいちいち保険を使わせないための入口として設定されています。
さらに、保険の枠外にNOCという負担があります。事故や汚損で車が使えなくなった期間の営業補償にあたるもので、自走できれば2万円、できなければ5万円が目安です。保険金の支払いではなく契約上の負担金なので、任意保険では消えません。
なぜ免責額が残されているかというと、貸す側から見て軽微な損傷の申請を抑える必要があるからです。誰でも借りられる車で、すべての小さな傷に保険を使っていては制度が回りません。その入口の負担を、利用者が任意で消せるようにしたのが免責補償という仕組みです。
整理すると、レンタカーで自分が払う可能性があるのは、対物免責5万円・車両免責5万円・NOC最大5万円の合計15万円ということになります。この15万円をどう扱うかが、保険を考えるうえでの実質的なテーマです。
この15万円を消すための制度そのものについては、免責補償とNOCの違いと入る判断基準をまとめた記事で詳しく扱っています。
ここでのNOCは、事故で車が使えなくなった期間の営業補償として利用者が負担するお金のことです。保険ではないので、自分の任意保険を使っても支払いは免除されません。
自分の任意保険が使えるか
ここからが、この記事のいちばん知りたい部分だと思います。結論を先に言うと、自分の任意保険が使える場合はありますが、使えると決めつけて備えを外すのは危険です。
理由は3つあります。1つ目が対象範囲で、他車運転特約がレンタカーを含むことはありますが、車種に条件が付きます。たとえば三井ダイレクト損保の場合、自家用6車種と自家用普通貨物車(最大積載量0.5トン超2トン以下)、特種用途自動車(キャンピング車)が範囲です。2つ目が等級への影響で、対人・対物・車両の補償を使えば3等級ダウンとなり、翌年からの保険料が上がります。3つ目が契約条件の持ち込みで、「本人・配偶者限定」や「26歳以上補償」といった条件は、そのまま効いてしまいます。
この章では、他車運転特約はレンタカーを含むことがあること、使うと自分の等級が下がること、そして運転者限定と年齢条件がそのまま効くことを順に見ていきます。
他車運転特約はレンタカーを含むことがある
関係してくるのが、他車運転特約という仕組みです。
これは、自分の車以外を運転しているときの事故を、自分の契約で補償する特約のことです。多くの自動車保険に自動でセットされていて、別居している親の車や友人の車を運転するときに使われます。
この特約が用意されている理由は、他人の車を運転する機会が誰にでもあるからです。親の車、友人の車、修理中に貸してもらう代車。そのつど個別に保険に入るのは現実的ではないので、自分の契約でまとめて面倒を見る仕組みになっています。
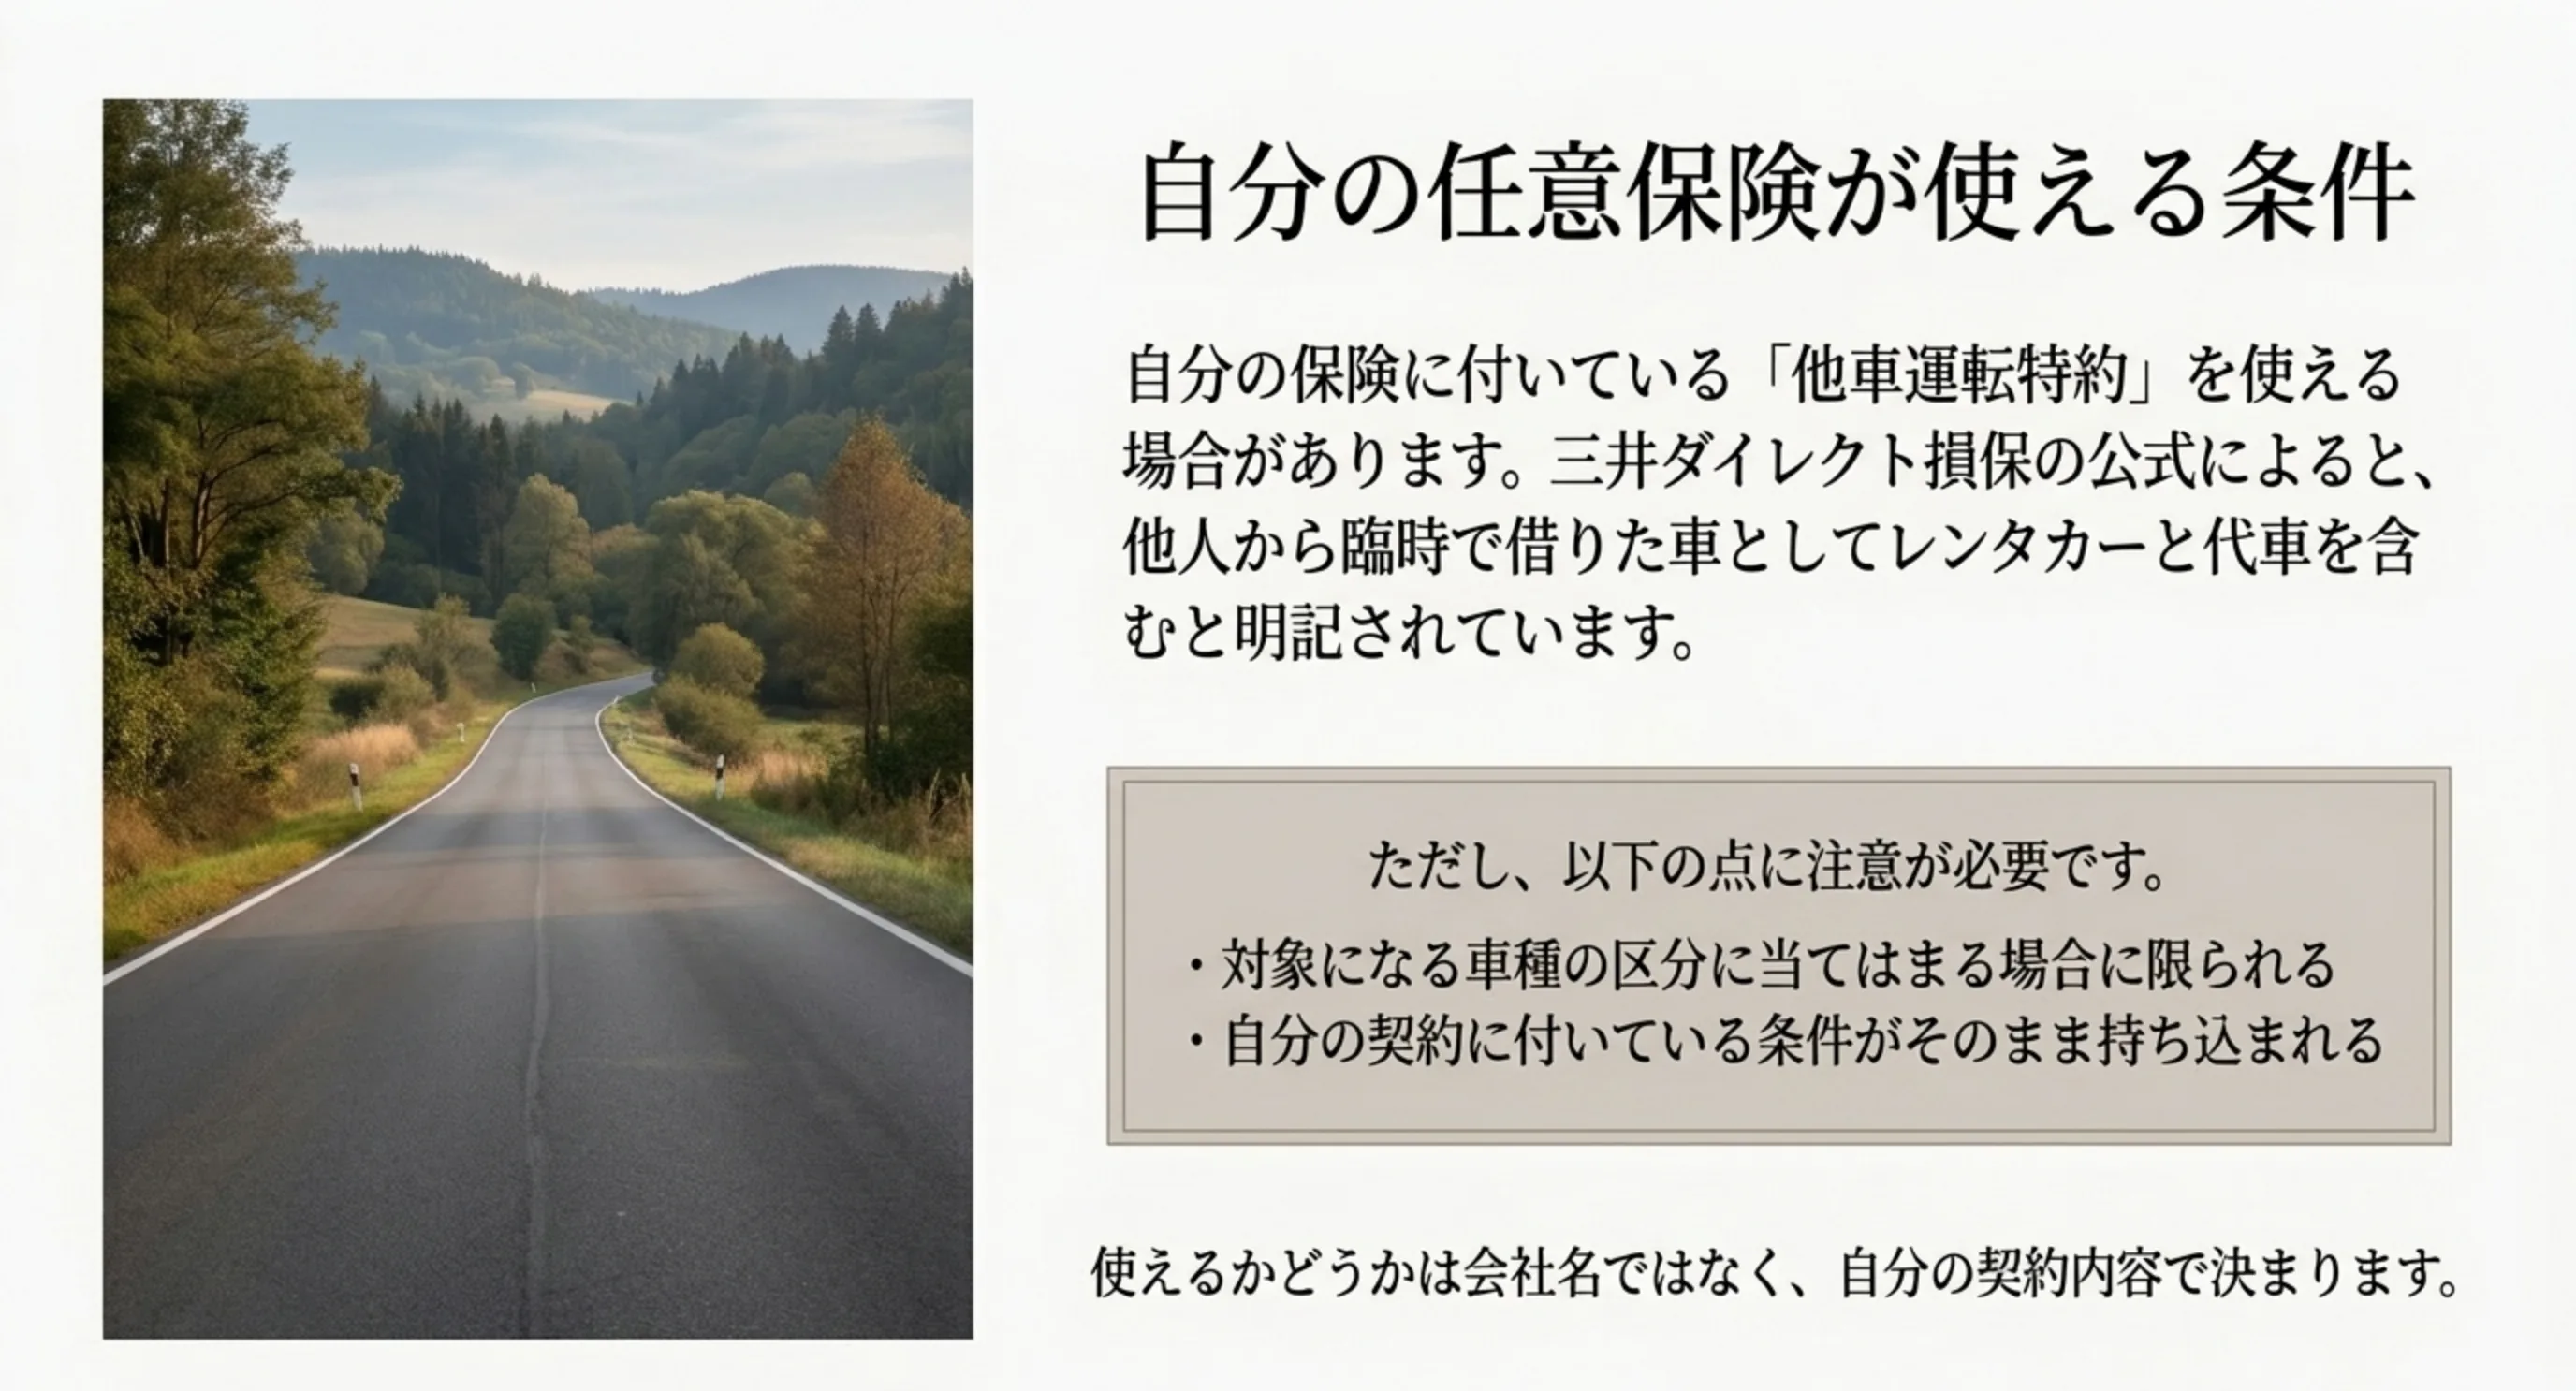
問題は、レンタカーがこの「他人の車」に含まれるかどうかです。三井ダイレクト損保は、他人から臨時で借りた車としてレンタカーと代車を含むと明記しています(出典:三井ダイレクト損保 他車運転特約)。他社の案内を見ても、対象になる車種の区分に当てはまればレンタカーも含むという立て付けが一般的です。
ただし、それは「誰が運転しても、どんな車でも使える」という意味ではありません。対象になる車種の区分、運転者を限定する特約、年齢条件といった契約ごとの条件が、そのまま持ち込まれます。使えるかどうかは会社名ではなく、自分の契約内容で決まると考えてください。
約款の中では「借用自動車」といった言い方で範囲が定義されていることが多く、そこにレンタカーが含まれるかどうかが分かれ目になります。読みにくい文書ですが、該当箇所さえ見つかれば数行で判断できます。
したがって、「自分の保険が使えるはず」という前提でレンタカー会社の補償を外すのは危険です。自分の契約が条件を満たしているかは、約款を見るか直接問い合わせて確認する必要があります。ここを曖昧にしたまま判断しないでください。
確認の仕方はいくつかあります。保険証券の特約欄を見る、保険会社のマイページで契約内容を開く、あるいはコールセンターに電話する。いちばん確実なのは電話で「レンタカーを運転中の事故は他車運転特約の対象になりますか」と聞くことです。数分で答えが得られます。
対象になる車種にも条件があります。三井ダイレクト損保の場合、自家用6車種と自家用普通貨物車(最大積載量0.5トン超2トン以下)、特種用途自動車(キャンピング車)が範囲です。トラックやバスを借りるときは対象外になる可能性があります。
使うと自分の等級が下がる
仮に使えたとしても、無条件で得になるわけではありません。
他車運転特約を使って保険金を受け取ると、自分の車で事故を起こした場合と同じ扱いになります。対人・対物・車両の補償を使えば3等級ダウンとなり、翌年からの保険料が上がります。なお、人身傷害だけを使った場合はノーカウント事故として等級が下がらない扱いが一般的です。
等級とは、事故の有無によって保険料の割引率が変わる仕組みのことです。無事故の年が続けば割引が大きくなり、保険を使うと下がって割引が小さくなります。1度使うと元に戻るまで数年かかるのが一般的です。
ここでいう記名被保険者とは、保険証券に名前が記載されている、その契約の中心となる人のことです。運転者の範囲や年齢条件は、この人を基準に設定されています。
ここが判断の分かれ目になります。レンタカーの免責額は最大でも10万円、NOCを含めても15万円です。一方で等級が下がると、保険料の増額は数年にわたって続きます。金額の大小によっては、自分の保険を使わずに免責額を払ったほうが安く済むこともあります。
目安として考えるなら、自己負担が10万円を下回るような小さな損傷では、自分の保険を使わないほうが総額で有利になりやすいといえます。金額が大きくなるほど、使う意味は出てきます。ただし実際の損得は等級や契約内容で変わるので、判断に迷う場合は保険会社に相談してください。
そもそも、レンタカー会社の補償が先に適用されるのが通常の流れです。自分の保険を優先して使うには、その旨を申し出る必要があります。「使える」ことと「使ったほうがよい」ことは別だと考えてください。
3等級ダウンの事故になると、事故があった契約として保険料が計算される期間が3年ほど続きます。10万円を惜しんで保険を使った結果、総額では損をするという逆転が起こり得ます。
運転者限定と年齢条件がそのまま効く
もうひとつ見落としやすいのが、契約している条件がそのまま持ち込まれる点です。
自分の保険に「本人・配偶者限定」や「26歳以上補償」といった条件を付けている場合、その範囲でしか他車運転特約は使えません。三井ダイレクト損保も、運転者の範囲を限定する特約や年齢条件を設定している場合はその範囲内での補償になると案内しています。
この条件は、レンタカー会社の補償には掛かりません。会社の免責補償は契約書に登録した運転者であれば年齢を問わず適用されるのが基本です(一部の会社に若年層の加入制限はあります)。自分の保険にだけ条件が付くという非対称があるので、交代運転の予定があるほど会社の補償に寄せる合理性が増します。
年齢条件は見落としやすい項目です。「26歳以上補償」や「35歳以上補償」に設定していると、その年齢に満たない同行者が運転している間の事故は対象外になります。保険料を下げるために年齢条件を絞っている方ほど、この点が効いてきます。
これが効いてくるのは、家族や友人と交代で運転する旅程です。契約者本人が運転しているときは補償されても、条件から外れる人が運転している間の事故は対象外になります。旅行では交代運転が前提になることも多いので、注意が必要な部分です。
さらに、記名被保険者や配偶者、同居している親族が所有または常時使用している車は対象外です。これはレンタカーには当てはまりにくい条件ですが、家族の車を借りるときには効いてきます。
名前が似ている3つの保険を区別する
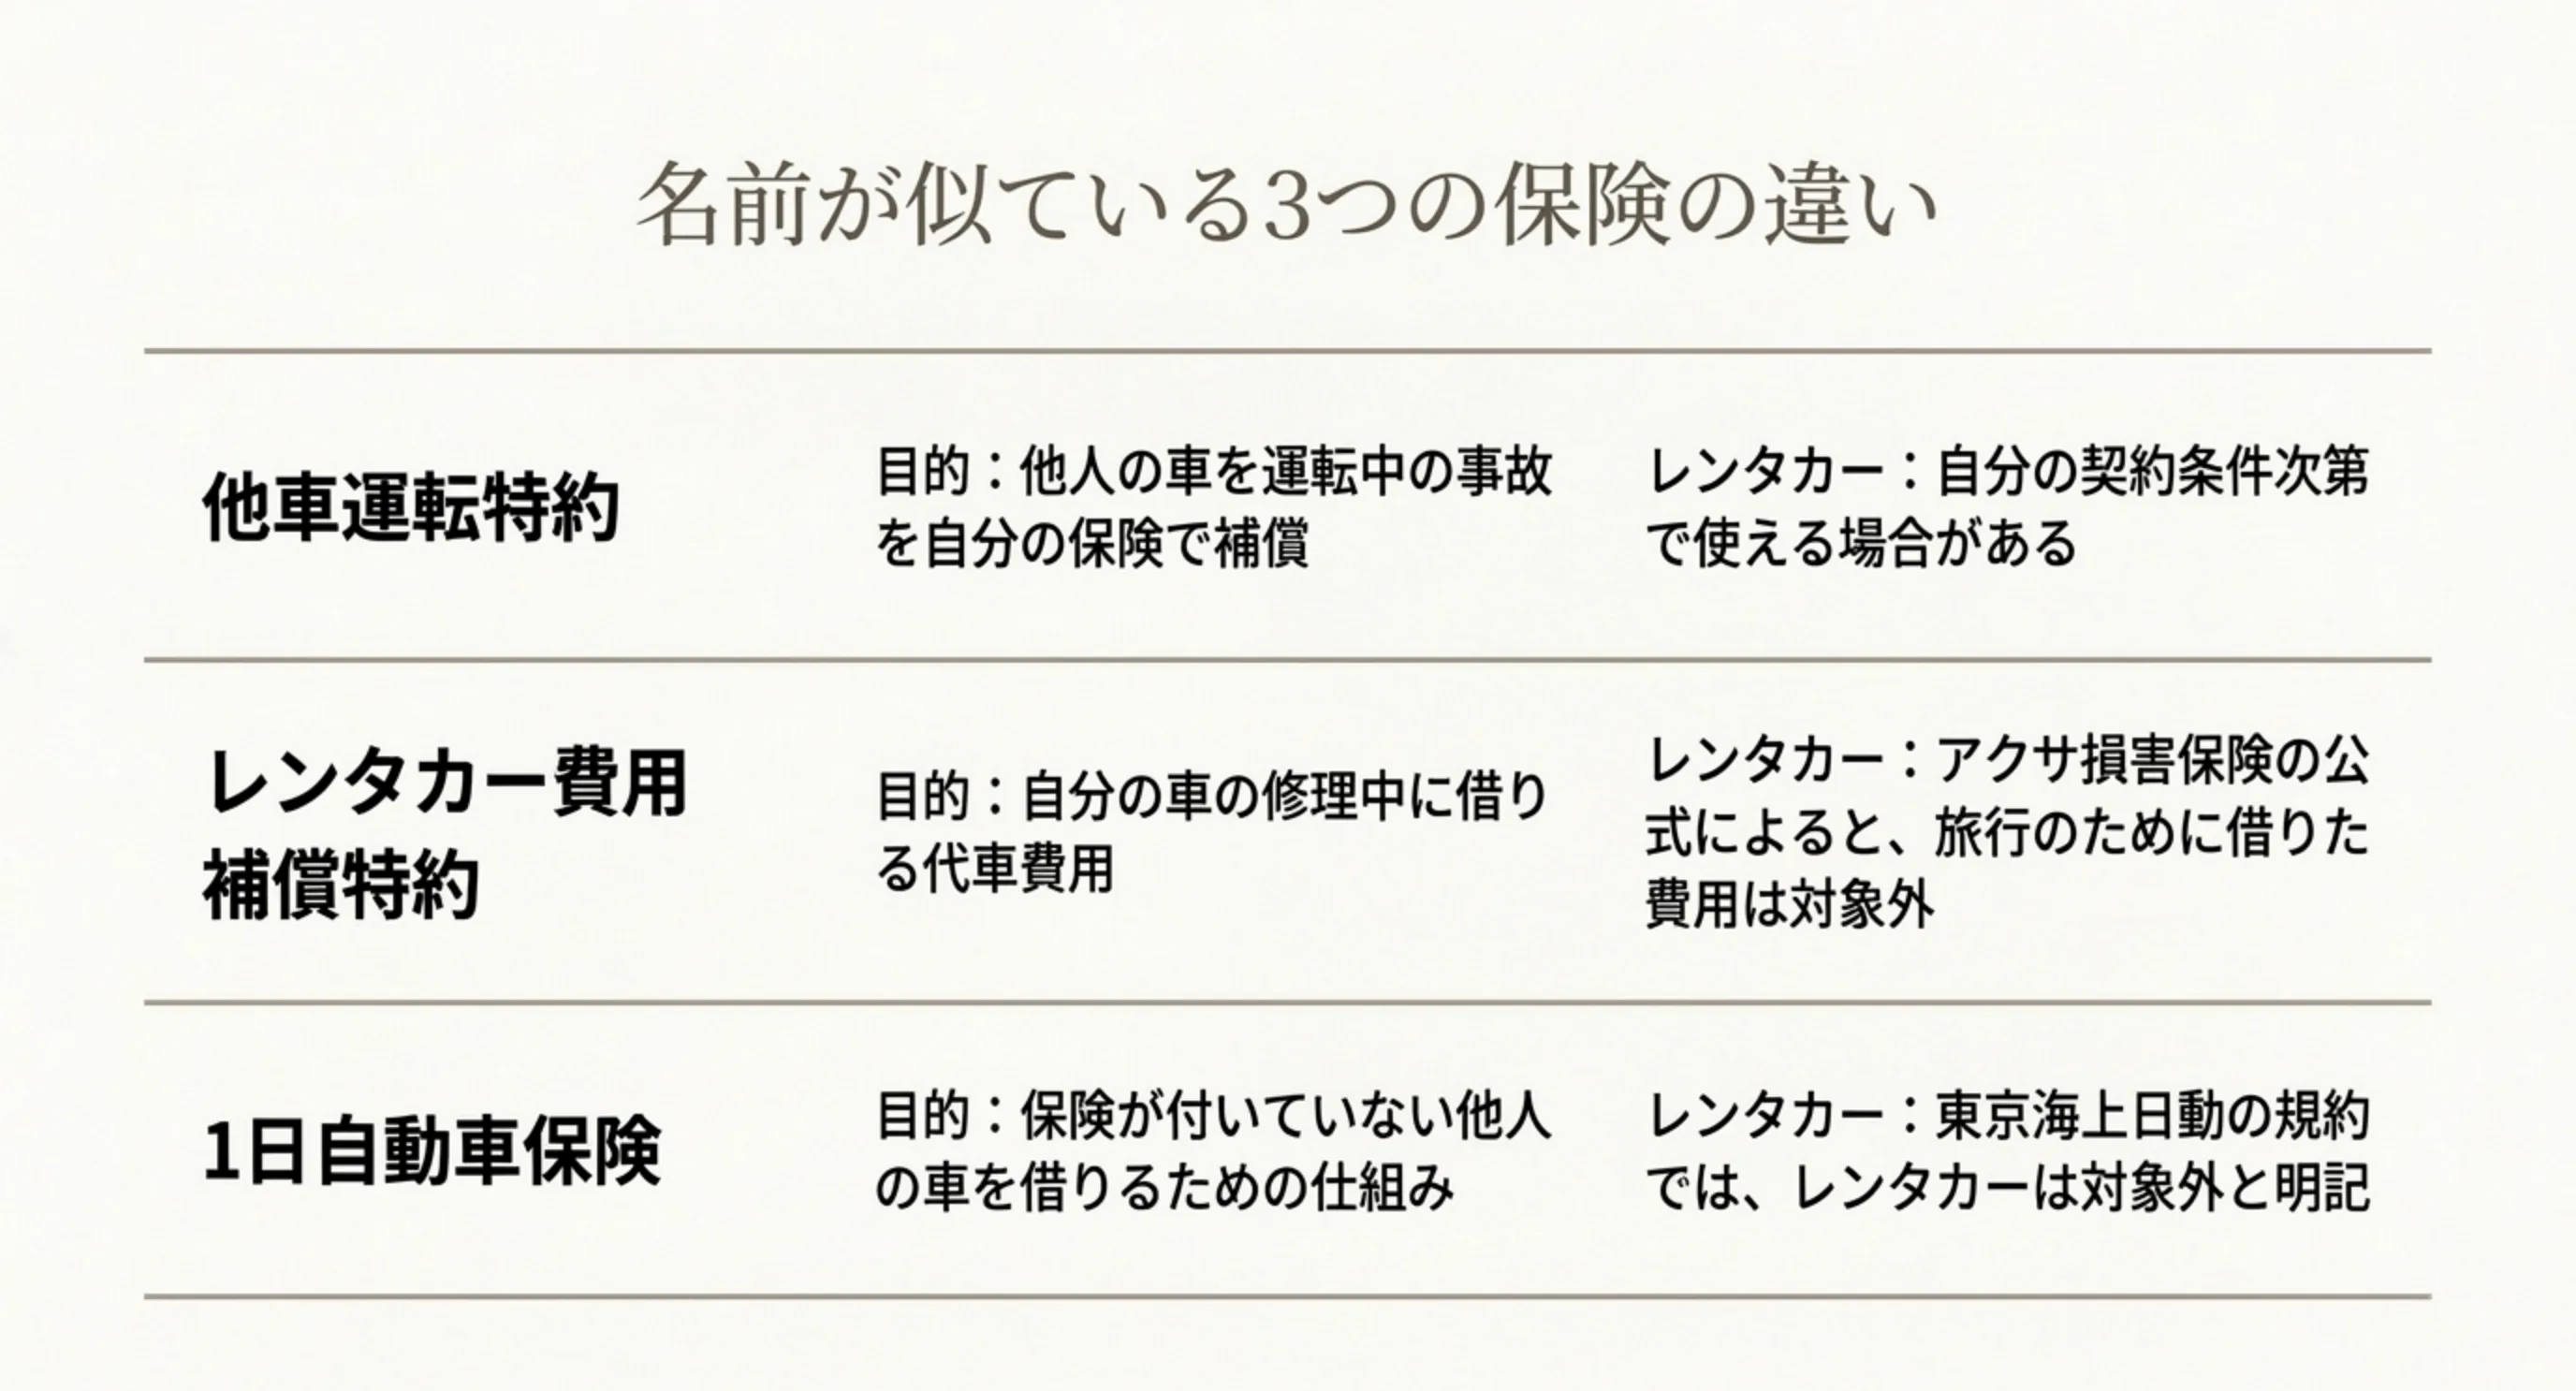
レンタカーの保険を調べていると、名前の似た制度がいくつも出てきます。ここを混同すると、備えたつもりで備えられていないという事態になります。
紛らわしいのは、どれも「レンタカー」や「他車」といった言葉を含んでいるからですね。しかし、想定している場面はそれぞれ別です。誰の車を、どんなときに、誰が使うのか。ここが違います。たとえばレンタカー費用特約は、自分の車が事故で使えないときの代車費用を出すもので、保険金の日額は5,000円から15,000円の範囲で選べ、1事故につき30日が限度とされています。もうひとつの1日自動車保険は、そもそもレンタカーが対象外です。切り分けておきましょう。
この章では、レンタカー費用特約は自分の車の代車費用であること、そして1日自動車保険はレンタカーが対象外であることを順に見ていきます。
レンタカー費用特約は自分の車の代車費用
まず、レンタカー費用補償特約です。名前だけ見るとレンタカーを借りるときの保険に思えますが、まったく別物です。
混同が起きるのは、名前に「レンタカー」が入っているからです。契約者から見れば「レンタカーに関する特約」に読めますが、実際には「自分の車が使えないときのための特約」です。主語がまったく違います。
これは、自分の車が事故で使えなくなったときに、代車としてレンタカーを借りる費用を補償する特約です。修理期間中や、新しい車を買うまでの間の移動手段を確保するためのものだと考えてください。
使う場面を具体的にすると分かりやすくなります。通勤で使っている車が事故で修理に入り、その間の足としてレンタカーを借りる。このときの費用を保険で埋めるのがこの特約です。旅行に行くために借りるのとは、状況がまったく違います。
アクサ損害保険の案内では、車両保険の対象となる事故により契約している車の代車としてレンタカーを借りた場合の費用を支払うと説明されています。保険金の日額は5,000円から15,000円の範囲で選べ、1事故につき30日が限度です(出典:アクサ損害保険 レンタカー費用補償特約)。
重要なのは、旅行やレジャーでレンタカーを借りる費用は対象外だという点です。同社の案内でも、旅行のためにレンタカーを借りた費用は支払われないことが示されています。この特約を付けているからレンタカー代が安く済む、ということにはなりません。
1日自動車保険はレンタカーが対象外
もうひとつが、1日自動車保険です。
使われ方としては、帰省したときに親の車を運転する、友人の車で交代しながら遠出する、といった場面が典型です。普段は車を持っていない人が、その日だけ補償を用意できるのが利点です。
これはコンビニやスマートフォンから24時間単位で加入できる保険で、他人の車を借りて運転するときのために作られています。800円程度から入れるので、レンタカーにも使えそうに思えます。
ところが、レンタカーは対象外です。東京海上日動のちょいのり保険では、レンタカー(「わ」「れ」ナンバーでカーシェアリングに利用される車を含む)が対象外として明記されています。車検切れの車や、運転者本人や配偶者が所有する車も同様です(出典:東京海上日動 ちょいのり保険)。
ここを勘違いして「1日自動車保険に入ったからレンタカーでも安心」と考えると、実際には何の備えにもなっていません。加入前に対象となる車の条件を読んでおく必要があります。
ナンバープレートで区別されている点が分かりやすい特徴です。レンタカーには「わ」または「れ」のひらがなが付いたナンバーが割り当てられており、この表記で対象外と判定される設計になっています。カーシェアリングに使われている車も同じ扱いです。
理由は、レンタカーには会社が用意した保険がすでに付いているからだと考えられます。二重に補償を掛ける必要がないという整理です。個人間のカーシェアリングで個人所有の車を借りる場合は申し込めるとされているので、対象は「保険が付いていない他人の車」だと理解するとよいでしょう。
もうひとつ、クレジットカードの付帯保険を当てにする方もいます。ただしカードに付いているのは主に旅行中のケガや持ち物を対象にした傷害保険で、国内では公共交通機関の利用中に限定されていることが多く、レンタカーの免責額やNOCを埋めるものではありません。カード会社の補償内容を確認したうえで判断してください。
まとめると、レンタカーを借りるときに使えるのは、レンタカー会社の補償制度と、条件が合えば自分の他車運転特約の2つだけです。レンタカー費用特約と1日自動車保険は、この場面では使えません。
4つを並べて覚えるより、「誰の車を、どんな状況で運転するか」で振り分けると混乱しません。レンタカーを借りて運転する場面なら、選択肢は会社の補償と他車運転特約の2つに絞られます。
名前に「レンタカー」と付いていても、レンタカーを借りるときの保険とは限りません。レンタカー費用特約は自分の車の代車費用、1日自動車保険はレンタカー対象外です。加入している特約の名前だけで判断しないでください。
結局どう備えるのが合理的か
ここまでを踏まえて、実際の備え方を整理します。順番は「まず会社の補償、次に自分の保険」です。
判断の順番を決めておくと、カウンターで迷わなくなります。逆にすると、使えるかどうか分からないものを前提に備えを外すことになり、リスクが読めなくなるんですよね。この順番には、事故が起きたあとの手続きの面でも意味があります。会社の免責補償で埋めるべき理由は3つ。そして自分の保険を最後の選択肢に置くのは、等級への影響があること、条件によっては使えないこと、NOCは対象外であることの3点が理由です。
この章では、まずレンタカー会社の免責補償で埋めること、そして自分の保険は最後の選択肢として置くことを順に見ていきます。
まずレンタカー会社の免責補償で埋める
基本の方針は、レンタカー会社が用意している補償で埋めることです。
この点は、車を所有している方も所有していない方も変わりません。所有している方にとっては等級を守れるという意味があり、所有していない方にとっては唯一の選択肢になります。
理由は3つあります。第一に、自分の等級に影響しません。第二に、NOCまで消せるプランがあります。第三に、その場で加入できて手続きが簡単です。
カウンターで即答できるようにしておくと、手続きが早く終わります。補償をどうするかを先に決めておけば、聞かれてから悩む時間が要りません。
免責補償の日額は会社や車種によって幅がありますが、多くの会社で1,000円台に収まります。NOCまで含む上位プランでも、そこに数百円を足す程度です。最大15万円の自己負担を、1日あたり千数百円で消せると考えると、判断はしやすくなります。
日数が伸びるほど絶対額は大きくなります。1泊2日なら2日分、4泊5日なら5日分が加算されるので、連泊では補償の選び方が総額に効いてきます。日帰りの感覚のまま連泊を組むと、見積もりがずれる原因になります。
連泊で借りるときの積み上がり方は、時間と距離で見る損益分岐点をまとめた記事で扱っている考え方とも通じます。使う時間の長さで最適な借り方が変わるという点は、補償の判断にも当てはまります。
逆に、突発的な15万円を受け止められるなら、補償を付けないという選択も成立します。損得ではなく、自分がどこまでの自己負担を許容できるかで決める。これが判断の軸です。料金の全体像は、何にいくらかかるかを整理した記事で確認できます。
補償の条件まで含めて会社を比べたいなら、表示価格に免責補償費が入っている予約サイトが分かりやすいです。たびらいレンタカーはカーナビ・消費税・ETC車載器・免責補償費を込みで表示するので、補償ぶんを別に足さずに総額を並べられます。
自分の保険は最後の選択肢として置く
自分の任意保険は、補いきれない部分のための予備として位置づけるのが現実的です。
使えるかどうかを事前に確認しておく価値はあります。ただし、それを理由にレンタカー会社の補償を外すのはおすすめできません。等級への影響があること、条件によっては使えないこと、NOCは対象外であることの3点が理由です。
とくに、車を持っていない方はこの選択肢自体が存在しません。他車運転特約は自分の自動車保険に付く特約なので、契約がなければ使えないからです。マイカーを手放してレンタカー中心の生活にしている方ほど、会社の補償の重要度は上がります。
この確認は、旅行の直前ではなく余裕のあるときに済ませておくのがおすすめです。約款を読むにしても電話をかけるにしても、出発前日の夜では動けません。一度確認しておけば、次回以降は使い回せます。
候補の会社を横並びで探す段階なら、複数社をまとめて検索できる予約サイトが便利です。じゃらんレンタカーは人気レンタカー会社を横断して比較できるので、補償プランの種類まで見比べる出発点になります。
確認しておくとよいのは次の3つです。他車運転特約が付いているか、レンタカーが対象に含まれるか、運転者限定や年齢条件が旅程のメンバーに合っているか。保険証券か、保険会社のマイページで確認できます。
レンタカーの保険で確認する順番をまとめます。
- 基本料金に含まれる補償(対人・対物・車両・人身傷害)の内容を見る
- 残る自己負担(免責額とNOC)の合計を把握する
- その金額を許容できるかで免責補償の加入を決める
- 自分の他車運転特約がレンタカーを含むかを保険会社に確認する
- 交代運転する人が運転者限定と年齢条件に収まるかを見る
そして、どの補償を選んでも対象外になる行為があります。飲酒運転、無免許運転、契約書に記載のない人の運転などです。これらは会社の補償でも自分の保険でも救われないので、同乗者を含めて共有しておいてください。
なお、補償の対象外になるケースもあります。パンクのように補償の線引きが分かれやすいトラブルは、自己負担の内訳と対処の手順をまとめた記事で確認しておくと、当日に慌てずに済みます。
レンタカーの保険に関するよくある質問(FAQ)
レンタカーは無保険なのですか?
違います。自賠責保険と任意保険の両方に会社が加入していて、その内容が基本料金に含まれています。対人は1名につき無制限、対物は1事故につき無制限、人身傷害は1名につき3,000万円までが一般的です。自己負担として残るのは、対物と車両にそれぞれ設定された5万円の免責額と、営業補償にあたるNOCだけです。
自分の自動車保険はレンタカーでも使えますか?
他車運転特約が付いていて、借りた車が対象の車種区分に当てはまれば使えます。ただし運転者を限定する特約や年齢条件はそのまま適用されるため、契約内容によっては対象外になります。また対人・対物・車両を使うと3等級ダウンになり、翌年からの保険料が上がります。契約先へ確認してください。
レンタカー費用特約があればレンタカー代が安くなりますか?
なりません。レンタカー費用補償特約は、自分の車が事故で使えなくなったときに代車としてレンタカーを借りる費用を補償するものです。旅行やレジャーで借りる費用は対象外です。名前が紛らわしいので、加入している特約の内容を約款で確認してください。
1日自動車保険でレンタカーの補償を厚くできますか?
できません。東京海上日動のちょいのり保険では、レンタカーは対象外と明記されています。1日自動車保険は保険が付いていない他人の車を借りるための仕組みで、会社が保険を用意しているレンタカーは想定されていません。補償を厚くしたい場合はレンタカー会社の上位プランを選んでください。
車を持っていなくても補償は受けられますか?
受けられます。レンタカーの補償は会社が用意しているものなので、自分の車や自分の保険を持っているかどうかとは無関係です。ただし他車運転特約は自分の自動車保険に付く特約なので、車を持っていない方は使えません。その分、レンタカー会社の免責補償の重要度は上がります。
まとめ|まず会社の補償、自分の保険は予備
レンタカーには自賠責保険と任意保険が最初から付いていて、対人と対物は無制限、人身傷害は1名につき3,000万円までが一般的な内容です。無保険で走ることになるという心配は要りません。
自己負担として残るのは、対物と車両にそれぞれ設定された5万円の免責額と、営業補償にあたるNOCです。合計すると最大15万円ほどになります。
自分の任意保険については、他車運転特約が使えるかどうかで扱いが変わります。対象になる車種の区分に当てはまることに加え、運転者を限定する特約や年齢条件を満たしている必要があるため、契約先への確認が欠かせません。使えたとしても対人・対物・車両なら3等級ダウンになります。
名前の似た制度との区別も押さえておいてください。
- 他車運転特約=他人の車を運転中の事故を自分の保険で補償(使えるかは自分の契約条件次第)
- レンタカー費用補償特約=自分の車の修理中に借りる代車費用(レジャー目的は対象外)
- 1日自動車保険=保険の付いていない他人の車を借りるとき(レンタカーは対象外)
- レンタカー会社の免責補償=免責額を免除(上位プランならNOCも免除)
逆に言えば、自分の保険を確認しておく価値がないわけではありません。万一のときに使える手段が1つ増えるのは事実です。ただしそれは、会社の補償を付けたうえでの予備という位置づけになります。
備え方の結論はシンプルです。まずレンタカー会社の補償で埋め、自分の保険は予備として位置づける。等級への影響がなく、NOCまで消せて、その場で加入できるという3点が理由です。
会社ごとの補償の条件を比べたい方は、大手と格安の違いを料金と補償の条件で比較した記事や、補償込み総額の見方をまとめた記事もあわせてどうぞ。地域によって補償料が変わる会社もあるので、地域別の補償料を検証した記事も参考になります。
保険は使う場面が来ないのがいちばんですが、備えの中身を知っておくと当日の判断が速くなります。カウンターで「補償はどうしますか」と聞かれたときに、その場で決められる状態にしておくことが実務的なゴールです。
保険の内容や特約の範囲は改定されることがあり、会社によっても異なります。最終的な適用範囲は、必ず契約している保険会社および利用するレンタカー会社にご確認ください。