レンタカーの免責補償は必要?NOCとの違いと入る判断基準
こんにちは。UNOWNED でレンタル・サブスクを調べているいつきです。
レンタカーのカウンターで「免責補償はお付けしますか?」と聞かれて、その場で決められずに固まった経験はありませんか。
1日1,100円と言われても、それが高いのか安いのかを判断する材料がないまま「じゃあ付けます」と答えてしまう。あるいは「保険は入っているから」と断って、あとで不安になる。どちらも珍しい話ではありません。
判断できない理由ははっきりしています。レンタカーの補償は、料金に最初から含まれている部分と、追加料金で足す部分に分かれていて、その境目が説明されないまま「入りますか」だけを聞かれるからです。
この記事では、各社が公開している補償制度の内容をもとに、料金に含まれている補償と、追加で足せる補償を分けて整理します。そのうえで、未加入のまま事故を起こしたときにいくら払うことになるのかを数字で並べ、加入するかどうかを自分で決められる状態まで持っていきます。
- レンタカー料金に最初から含まれている補償の中身
- 免責補償とNOC補償が別物である理由と、それぞれが消す費用
- 補償なしで事故を起こしたときの自己負担の上限
- 入るか入らないかを損得ではなく許容額で決める手順
レンタカー料金に最初から入っている補償
最初に押さえておきたいのは、レンタカーは無保険で貸し出されているわけではない、ということです。
基本料金の中には、対人・対物・車両・人身傷害という4種類の補償が最初から組み込まれています。そう言い切れるのは、各社が公開している補償制度の内容がほぼ横並びだからです。追加料金の話になるのは、この基本補償でカバーしきれない部分だけなんですね。ではどこが残るのかというと、表の中に2か所だけある「自己負担」の欄、つまり免責額とNOCです。この前提を知らないまま「補償に入らないと無保険で走ることになる」と思い込むと、判断そのものがずれてしまいます。
この章では、対人・対物・車両・人身傷害の4つは標準で付いていること、そして迷うのは免責額とNOCの2つだけであることを確認します。
対人・対物・車両・人身傷害の4つは標準
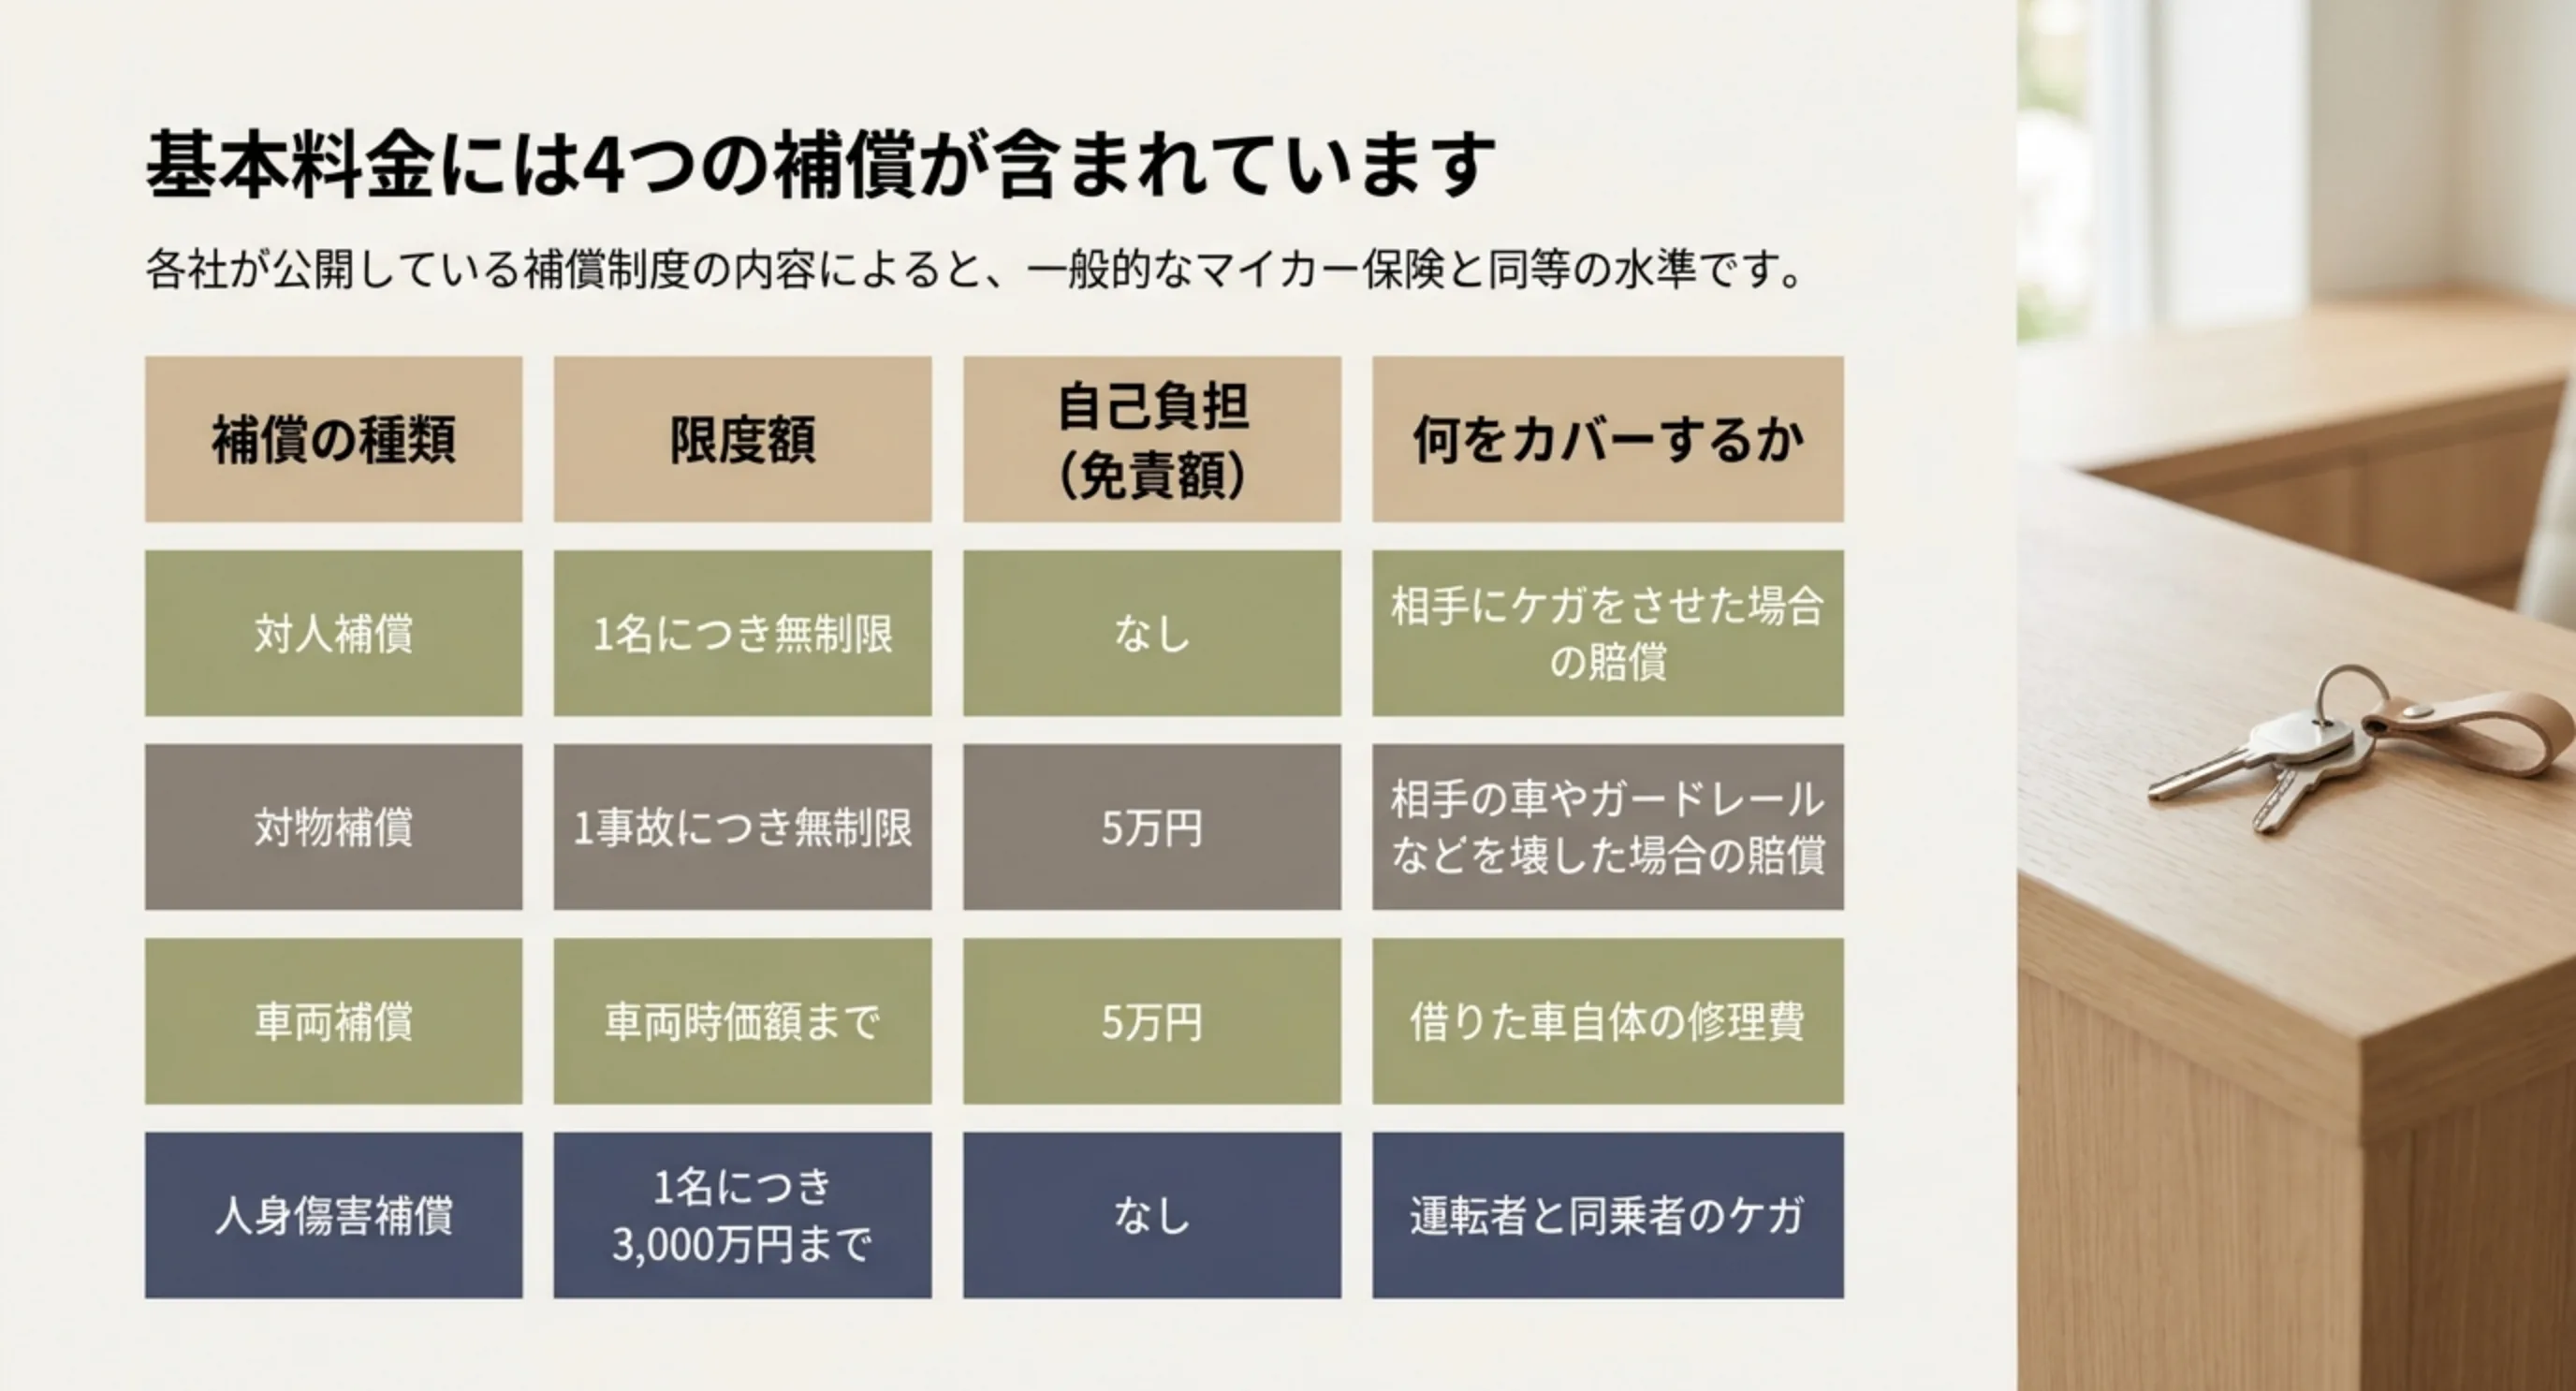
結論から言うと、レンタカーの基本補償は個人のマイカー保険と比べても遜色ない水準で用意されています。
そう言い切れるのは、各社が公開している補償制度の内容がほぼ横並びだからです。事業として不特定多数に車を貸す以上、補償が薄いままでは営業できないという事情もあります。
→ 横にスクロールできます
| 補償の種類 | 限度額 | 自己負担(免責額) | 何をカバーするか |
|---|---|---|---|
| 対人補償 | 1名につき無制限 | なし | 相手にケガをさせた場合の賠償 |
| 対物補償 | 1事故につき無制限 | 5万円 | 相手の車やガードレールなどを壊した場合の賠償 |
| 車両補償 | 車両時価額まで | 5万円 | 借りた車自体の修理費 |
| 人身傷害補償 | 1名につき3,000万円まで | なし | 運転者と同乗者のケガ |
この4つはトヨタレンタカーもニコニコレンタカーも同じ構成で、限度額まで一致しています(出典:トヨタレンタカー 保険・補償制度)。対人と対物が無制限という点だけ見れば、一般的なマイカー保険と同等です。
車両補償の「車両時価額まで」という表現も補足しておきます。これは新車の価格ではなく、事故時点での中古市場での評価額を上限にするという意味です。古い車ほど上限は下がりますが、レンタカーは比較的新しい車両が中心なので、実務上は修理費を賄える水準になっていることがほとんどです。
ここで見落とされがちなのが、人身傷害補償の対象範囲です。この補償は運転者だけでなく同乗者も対象になります。家族や友人を乗せて出かける場合、同乗者のケガも基本料金の範囲でカバーされるということです。
また、対人と対物が無制限で設定されているため、相手方への賠償で自己負担が青天井になる心配はありません。レンタカーで本当に怖いのは相手への賠償ではなく、このあと見ていく自分側の自己負担のほうだと考えてください。
なお、バスや大型貨物車は免責額が10万円に上がるなど、車種によって条件が変わる部分もあります。乗用車を借りる分には上の表の水準だと考えておいて差し支えありません。
迷うのは免責額とNOCの2つだけ
基本補償が手厚いのなら、なぜ追加の補償をすすめられるのでしょうか。
理由は、表の中に2か所だけ残っている「自己負担」の欄です。対物補償と車両補償には、それぞれ5万円の免責額が設定されています。免責額とは、保険が支払われる前に利用者が自分で負担する金額のことで、この部分は基本補償では消えません。
そしてもうひとつ、表に載っていない自己負担があります。それがNOC(ノンオペレーションチャージ)です。事故や汚損で車が使えなくなった期間の営業補償にあたるもので、保険ではなく契約上の負担金という位置づけになっています。
免責額がゼロになっていない理由は、小さな損傷でいちいち保険を使わせない仕組みが必要だからです。入口に自己負担を置いておくことで、極端に軽微な申請を抑える設計になっています。マイカーの車両保険にも同じ考え方の免責額があります。
一方のNOCが補償の表に載らないのは、保険金の支払いではなく、貸主が受けた損失を借主が負担するという契約上の取り決めだからです。性質が違うため、保険で消すのではなく別の制度で免除するという建て付けになっています。
つまり、レンタカーの補償で本当に検討すべきは「免責額をどうするか」と「NOCをどうするか」の2点だけです。対人・対物の限度額や人身傷害の内容で悩む必要はありません。ここを分けて考えられるようになると、カウンターで即答できるようになります。
免責補償を「保険」と呼ぶ説明を見かけますが、正確には保険そのものではなく、免責額の支払いを免除してもらう制度です。NOC補償も同じで、契約上の負担金を免除する仕組みです。
免責補償とNOCはまったく別物
ここが、この記事でいちばん誤解の多いところです。免責補償に入れば何があっても払わなくていい、と思われがちですが、実際にはそうではありません。
2つの制度が消す費用の範囲は、はっきり分かれています。免責補償制度が消してくれるのは、対物5万円と車両5万円という免責額のほう。一方のNOCは営業補償なので、免責補償では消えません。金額は業界でほぼ統一されていて、自走できる状態で予定の店舗に返却できた場合は20,000円、自走できず予定どおり返却できなかった場合は50,000円です。だから補償なしで事故を起こすと、対物5万円と車両5万円にNOCの5万円を足して、合計15万円という計算になります。
この章では、免責補償は修理費の自己負担を消すこと、NOCは営業補償で免責補償では消えないこと、そして補償なしで事故を起こしたときの自己負担を順に見ていきます。誤解が生まれるのは、カウンターでの説明が「補償に入りますか」という一言に圧縮されているからなんですよね。
免責補償は修理費の自己負担を消す
免責補償制度が消してくれるのは、先ほどの表にあった対物5万円と車両5万円の免責額です。
この制度が用意されているのは、事故の修理費そのものは基本補償が払うのに、入口の10万円だけが利用者に残るという構造だからです。旅先で予定外の10万円が出ていくのは家計へのダメージが大きいため、日額を払って消せるようにしてあります。
料金は各社とも1日あたり1,100円前後が基準です。トヨタレンタカーは24時間1,100円(1・2ナンバー車は2,200円)、ニコニコレンタカーは24時間1,100円からで、車のクラスが上がると金額も上がります。オリックスレンタカーは48時間2,200円という設定なので、実質的には同じ水準です。
金額の数え方にも注意点があります。免責額は1事故につき対物5万円・車両5万円という設定なので、たとえば相手の車とガードレールの両方を壊しても対物の免責額は5万円のままだと考えられます。逆に、旅行中に2回別々の事故を起こせば、そのつど免責額が発生します。
申し込みのタイミングは、予約時でも出発当日の手続き時でも構いません。ただし、走り出したあとから追加することはできないのが一般的です。迷っているなら、カウンターを離れる前に決めておく必要があります。
ここで押さえておきたいのは、免責補償が消すのは「修理費の自己負担」だけだという点です。修理が終わるまでの営業補償には手が届きません。金額の内訳そのものを確認したい場合は、基本料金に何がいくら上乗せされるかを整理した記事もあわせて読むと全体像がつかめます。
NOCは営業補償で免責補償では消えない
NOCは、事故や汚損で車が使えなくなった期間に、レンタカー会社が営業できなくなった分を利用者が負担するお金です。
保険の枠組みの外にある契約上の負担金なので、免責補償に入っていても請求されます。ここを知らないまま「補償に入ったから大丈夫」と考えていると、返却後に想定外の請求を受けることになります。
金額は業界でほぼ統一されていて、自走できる状態で予定の店舗に返却できた場合は20,000円、自走できず予定どおり返却できなかった場合は50,000円です。トヨタレンタカーもニコニコレンタカーもこの金額で公開しています(出典:ニコニコレンタカー 保険・補償内容)。
この20,000円と50,000円の分かれ目は、修理費の大小でも損傷の程度でもありません。判断されるのは「自分で運転して予定の店舗まで返せたかどうか」の一点です。走行に支障のない小さな損傷でも、動かせずレッカーを呼んだ時点で50,000円のほうが適用されます。
もうひとつ、NOCは修理にかかった実際の日数と連動しない定額である点も知っておいてください。1日で直る損傷でも、1週間かかる損傷でも、金額は同じです。そしてレッカー代や搬送費用は、このNOCとは別に請求される場合があります。
注意したいのは、NOCが発生するのは事故だけではないことです。車内をひどく汚した場合や、故障で走行不能になった場合も対象になります。パンクのように補償の対象から外れやすいトラブルもあるので、パンク時の自己負担の内訳をまとめた記事で線引きを確認しておくと安心です。
免責補償に入っていてもNOCは残ります。「補償に入ったから自己負担ゼロ」と説明された記憶があっても、契約書の補償範囲にNOCの免除が入っているかを必ず確認してください。NOCまで消したい場合は上位プランの選択が必要です。
補償なしで事故を起こしたときの自己負担
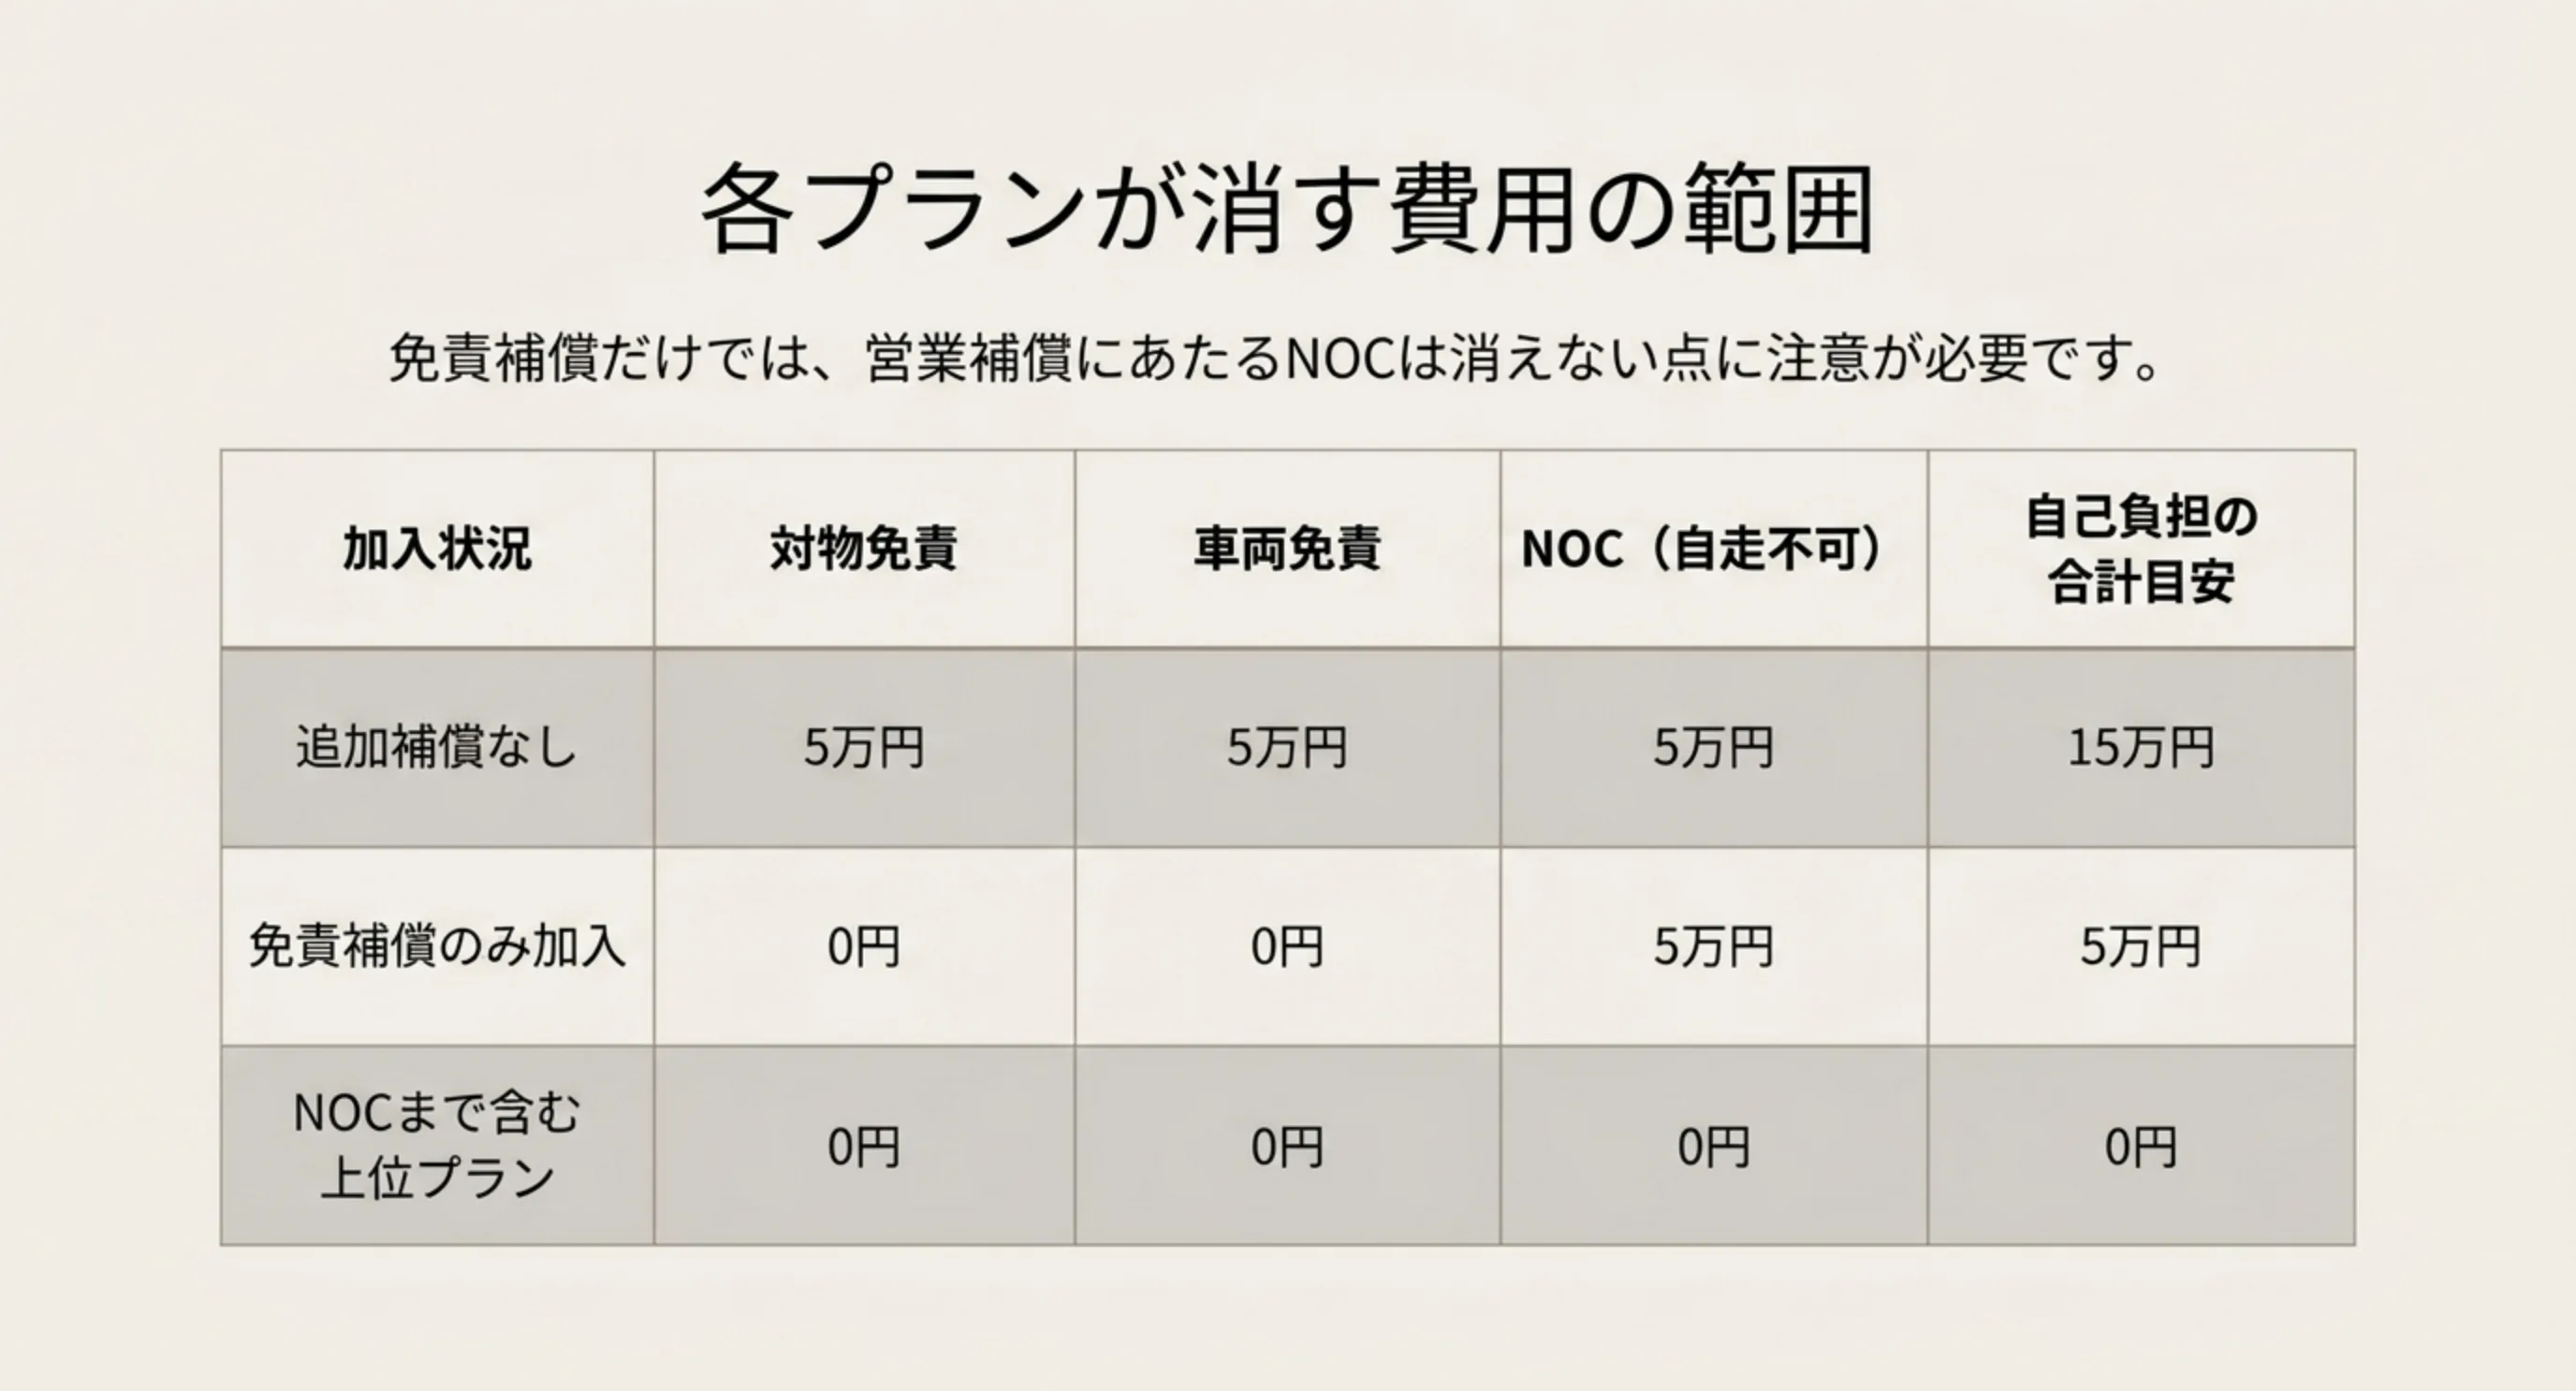
では、何も追加せずに事故を起こすと、いくら払うことになるのでしょうか。
計算はシンプルです。対物の免責額5万円、車両の免責額5万円、そしてNOCの5万円を足すと、合計15万円になります。これが、基本補償が正常に適用される場合の自己負担にあたります。
ただし、この15万円を上限だと考えるのは危険です。飲酒運転や無免許運転、契約書に記載のない人が運転していた場合などは補償そのものが適用されず、修理費を実費で負担することになります。対象外になる条件は後半で詳しく整理しますが、「最悪でも15万円」という前提は成り立たないと理解しておいてください。
→ 横にスクロールできます
| 加入状況 | 対物免責 | 車両免責 | NOC(自走不可) | 自己負担の合計 |
|---|---|---|---|---|
| 追加補償なし | 5万円 | 5万円 | 5万円 | 15万円 |
| 免責補償のみ加入 | 0円 | 0円 | 5万円 | 5万円 |
| NOCまで含む上位プラン | 0円 | 0円 | 0円 | 0円 |
この15万円という金額を、旅行の予算と並べて考えてみてください。1泊2日のレンタカー代が仮に1万円だとすると、その15倍にあたります。予定していた旅費が一度に吹き飛ぶ規模だということです。
しかも、この自己負担は事故の大きさとあまり関係がありません。バンパーをこすった程度でも、修理で車が使えなくなれば免責額とNOCの両方が動きます。「大きな事故を起こさなければ大丈夫」という前提が、レンタカーでは成り立ちにくいということです。
相手の車をこすっただけの軽微な事故でも、修理のあいだ車が使えなくなればNOCは発生します。15万円という数字は、特別に大きな事故を想定したものではないということです。
もうひとつ知っておきたいのが、対物と車両の免責額が同時に動く場面の多さです。相手の車にぶつかれば相手の修理費で対物が動き、自分が乗っている車も傷つくので車両も動きます。片方だけで済むのは、単独でガードレールに当てた場合など限られた状況です。
逆に言えば、追加補償の日額はこの15万円を消すための費用です。1泊2日なら免責補償が2,200円、上位プランでも3,300円程度で、負担する可能性のある金額との差は50倍近くあります。この構造を頭に入れたうえで、次に各社のプランを見ていきます。
各社の補償プランと料金を並べる
補償プランは会社ごとに名前が違うので、比べるときは名称ではなく中身で見ます。見るべき点は2つだけ。免責額を消すのか、NOCまで消すのかです。
この軸で並べると、どの会社のプランも同じ構造をしていることが分かります。ひとつが免責補償だけに入るプランで、各社とも「免責補償制度」やCDWという名前で提供していて、料金は24時間あたり1,100円前後に揃っています。もうひとつがNOCまで消える上位プランで、こちらは1,650円前後という水準ですね。つまり選択肢は実質2つしかなく、あとは自分がどこまで自己負担を消したいかの問題になります。
この章では、免責補償だけに入るプランと、NOCまで消える上位プランを、各社の料金とあわせて並べて見ていきます。
免責補償だけに入るプラン
もっとも基本的なのが、免責額だけを消すプランです。
各社とも「免責補償制度」やCDWという名前で提供していて、料金は24時間あたり1,100円前後に揃っています。これに入ると、後述の対象外ケースを除き、対物と車両の免責額あわせて10万円が消えます。
ただし前述のとおり、NOCは残ります。自走できる状態なら20,000円、自走できないなら50,000円の請求が別にあり得るということです。免責補償だけで「万一に備えた」と考えていると、想定と実際がずれる可能性があります。
免責補償はCDWと表記されることもあります。これは英語のコリジョン・ダメージ・ウェイバーの略で、日本語にすると衝突損害免除にあたります。予約画面で英字だけが並んでいる場合は、この語を探せば免責補償のことだと分かります。
料金が24時間単位で加算される点も押さえておいてください。3泊4日なら4日分、1週間なら7日分が積み上がります。長期で借りるほど補償料の総額は無視できない規模になるので、基本料金だけで会社を比べていると総額の順位が入れ替わることがあります。
とはいえ、この差を理解したうえで免責補償だけを選ぶのは合理的な判断です。10万円のリスクを1,100円で消し、残る2万円から5万円は自分で受け止めるという整理になります。
NOCまで消える上位プラン
もうひとつが、免責額とNOCの両方を消す上位プランです。
会社ごとに名前が違うので、実際の料金と一緒に並べてみます。
→ 横にスクロールできます
| 会社 | プラン名 | 料金(税込) | 免責額 | NOC | そのほか |
|---|---|---|---|---|---|
| トヨタレンタカー | 免責補償制度 | 1,100円/24時間 | 免除 | 残る | 1・2ナンバー車は2,200円 |
| トヨタレンタカー | 安心Wプラン | 1,650円/24時間 | 免除 | 免除 | タイヤ修理代・ホイールキャップ代も無償 |
| ニコニコレンタカー | 免責補償制度 | 1,100円〜/24時間 | 免除 | 残る | クラスにより上がる |
| ニコニコレンタカー | 免責補償プラス | 1,650円〜/24時間 | 免除 | 免除 | 自損事故・あて逃げの車両免責は対象外 |
| ニコニコレンタカー | パーフェクト補償 | 2,200円〜/24時間 | 免除 | 免除 | 自損事故も対象 |
| ニッポンレンタカー | フルサポート | 2,200円/日〜 | 免除 | 免除 | 無料ロードサービス・人身傷害5,000万円 |
この表でいちばん注目したいのは、トヨタレンタカーの差額です。免責補償制度1,100円に対して安心Wプランは1,650円で、その差はわずか550円しかありません。550円を足すだけで、最大50,000円のNOCが消える計算になります。
ただし、すべての会社に上位プランがあるわけではありません。格安系のなかには免責補償だけを用意し、NOCの免除を扱っていない会社もあります。NOCまで消したいと考えているなら、予約前にその会社が上位プランを持っているかを確認しておく必要があります。
ニコニコレンタカーも同じ構造で、免責補償制度と免責補償プラスの差は550円です。つまり多くの会社で「免責補償に入ると決めたなら、上位プランまで確認する価値がある」ということになります。
ただし、上位プランなら何でも同じというわけではありません。ニコニコレンタカーの免責補償プラスは自損事故とあて逃げによる車両の免責額が対象外で、そこまでカバーするのはさらに上のパーフェクト補償です。相手のいない単独事故まで消したいのか、それとも相手のいる事故だけで十分なのかで、選ぶ段が変わります。
ニッポンレンタカーのフルサポートのように、免責額とNOCの免除に加えて補償そのものを引き上げるプランもあります。対物補償を1事故につき無制限に、人身傷害補償を1名につき5,000万円まで広げ、無料のロードサービスまで付帯する内容です。料金が2,200円からと高めなのは、この上乗せ分が理由です(出典:ニッポンレンタカー 保険・補償フルサポート)。
補償を含めた金額を最初から見たいなら、表示価格に免責補償費が入っている予約サイトを使う手もあります。たびらいレンタカーはカーナビ・消費税・ETC車載器・免責補償費を込みで表示するので、プランごとの総額を並べたまま比べられます。
予約サイトの表示価格に補償が含まれているかどうかは会社によって違います。総額の見方を整理したい方は、補償込み総額の見方をまとめた記事が参考になります。
地域によって補償料が変わる会社もあります。空港店舗を中心に展開する会社では地域別の設定になっていることがあるため、地域別の補償料を検証した記事もあわせて確認してみてください。
入るかどうかを決める判断基準
ここまでの内容を、実際の判断に落とし込みます。結論を先に言うと、加入の可否は損得計算では決まりません。決め手は、万一のときにいくらまでなら自分で払えるかという一点です。
事故に遭う確率は誰にも計算できないので、「入ったほうが得か」と考え始めると答えが出ないんですよね。だから判断は3ステップで進めると迷いません。もうひとつ知っておきたいのが、補償に入っていても自己負担が残る場面があるという点です。補償制度は契約に基づく仕組みなので、契約や法律に違反した状態での事故は対象外になります。無免許や飲酒はもちろん、契約者以外が運転していた場合もここに当たります。
この章では、損得ではなく許容できる自己負担額で決めること、そして補償に入っていても自己負担が残る場面を順に見ていきます。
損得ではなく許容できる自己負担額で決める
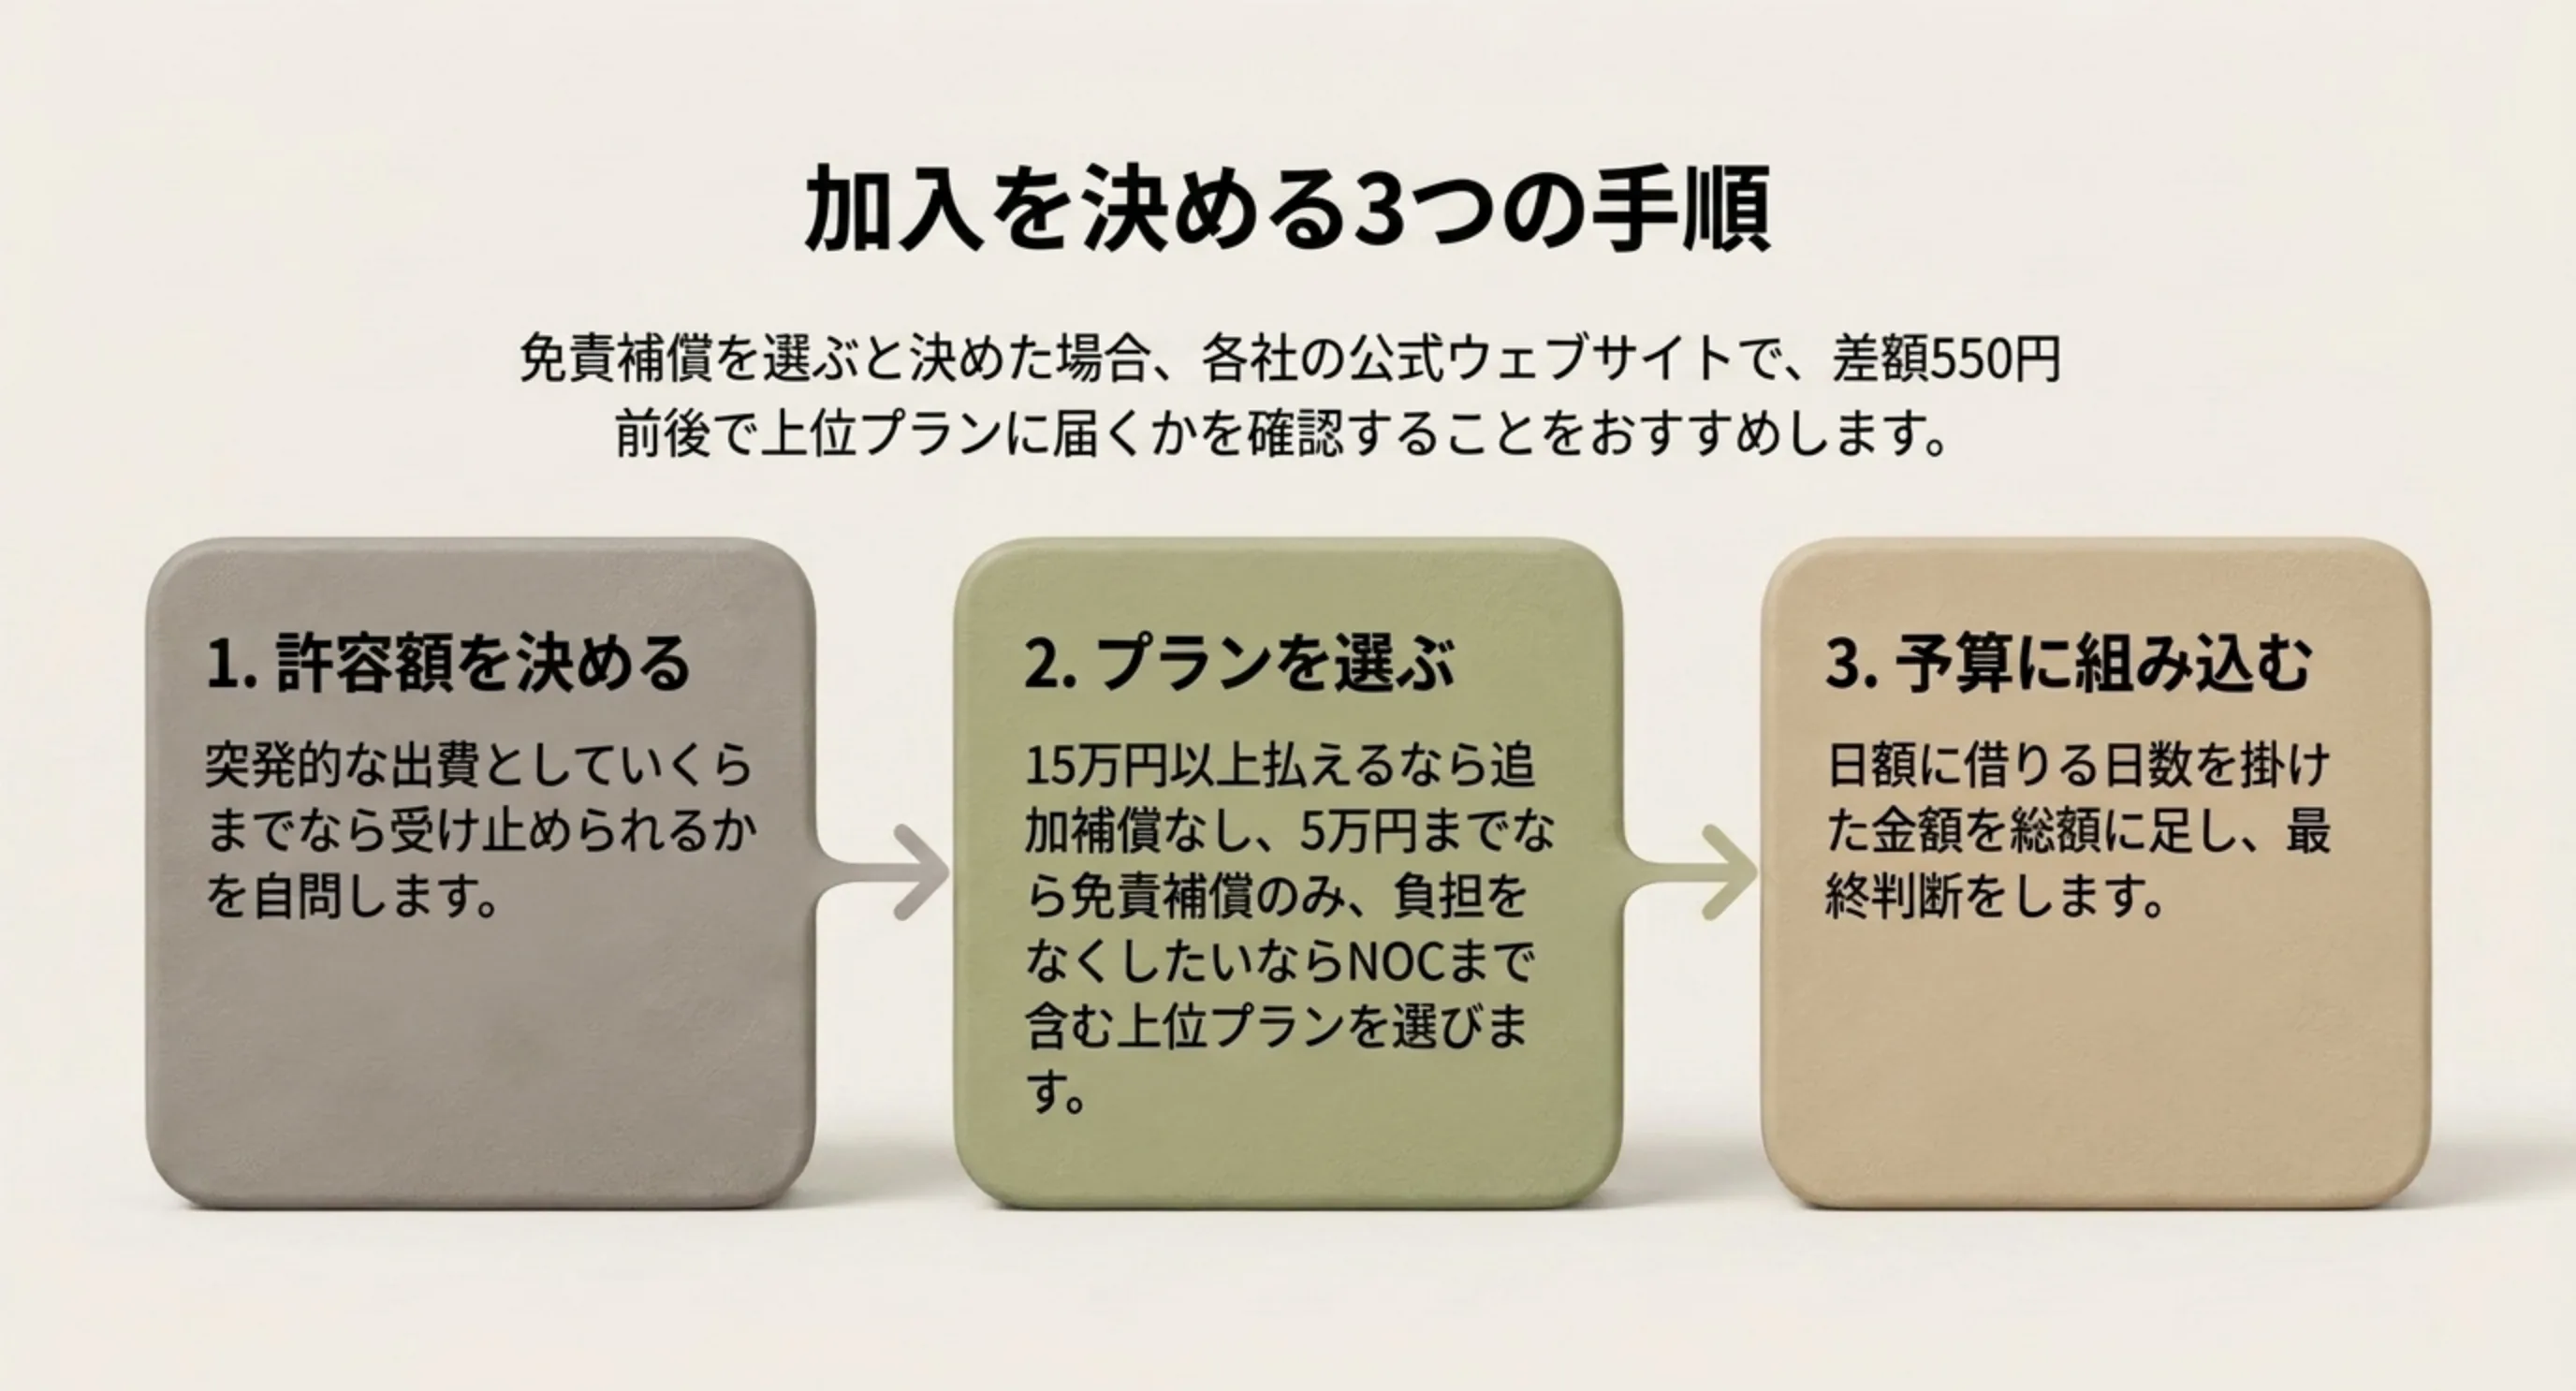
判断の手順は、次の3ステップで進めると迷いません。
この順番が大事です。プランの料金表を先に見ると、どうしても「安く済ませる方法」を探してしまい、自分がどこまでのリスクを引き受けたのかが曖昧なまま予約を確定することになります。金額より先に、許容できる範囲を言葉にしておいてください。
まず、旅行や用事の予算とは別に、突発的な出費としていくらまでなら受け止められるかを決めます。15万円を即金で払えるなら追加補償なしという選択も成立しますし、5万円が限界なら上位プランを選ぶことになります。
次に、その許容額と先ほどの自己負担表を突き合わせます。許容額が15万円以上なら追加不要、5万円から15万円なら免責補償のみ、5万円未満ならNOCまで含む上位プランという対応関係になります。
最後に、日額を借りる日数分かけて総額に足します。1泊2日で上位プランなら3,300円前後、3泊4日でも6,600円前後です。この金額を旅行の予算に組み込めるかどうかを見て、最終判断をします。
許容額とプランが決まったら、あとは同じ条件で会社を並べるだけです。じゃらんレンタカーは人気レンタカー会社をまとめて比較できるので、補償のオプションまで含めて候補を絞り込むのに向いています。
判断の目安をまとめます。
- 突発的に15万円を払えるか自問する(払えるなら追加補償なしも選択肢)
- 5万円までなら受け止められるなら免責補償のみ
- 自己負担をなくしたいならNOCまで含む上位プラン
- 免責補償に入ると決めたら、差額550円前後で上位プランに届くか確認する
- 日額×日数を総額に足してから予約を確定する
この3ステップに加えて、事故に遭いやすい条件が重なっていないかも見ておくとよいでしょう。初めて走る土地、夜間の長距離、雪道や山道、運転に慣れていない同乗者と交代する予定など、条件が増えるほど「起きたときの備え」の価値は上がります。確率は計算できませんが、条件の重なりは自分で把握できます。
逆に、店舗周辺の慣れた道を数時間走るだけで、突発的な出費にも耐えられるのであれば、追加補償を付けないという判断も筋が通ります。大事なのは、なんとなく付ける・なんとなく断るをやめて、自分の許容額を根拠に決めることです。
なお、自分の自動車保険で代替できないかを考える方もいます。マイカーの任意保険には他車運転特約という、自分の車以外を運転しているときの事故を自分の契約で補償する仕組みが付いていることがあります。この特約はレンタカーも対象になることがありますが、使えば等級が下がりますし、NOCは自動車保険の補償対象ではありません。クレジットカードの付帯保険もレンタカーが対象外のことが多いので、代替手段としてあてにしない前提で考えるのが安全です。正確な適用範囲は、契約している保険会社やカード会社にご確認ください。
自分の保険とレンタカーの補償がどう役割分担するのかは、自分の任意保険が使える条件をまとめた記事で整理しています。
補償に入っていても自己負担が残る場面
最後に、上位プランに入っていても補償が効かないケースを押さえておきます。
補償制度は契約に基づく仕組みなので、契約や法律に違反した状態での事故は対象外になります。具体的には、飲酒運転、無免許運転、契約書に記載のない人が運転していた場合、レンタル期間を無断で延長していた場合などです。
また、会社に連絡せずに相手と示談してしまうと、補償を受けられなくなる可能性が高くなります。事故のあとにまずやるべきことは、警察への届け出とレンタカー会社への連絡です。この順番を崩さないでください。
連絡先は、契約書や車内のダッシュボードに入っている書類、キーホルダーに記載されていることが多いです。出発前に緊急連絡先がどこに書いてあるかだけ確認しておくと、慌てずに済みます。深夜や遠方でも受け付ける窓口を用意している会社がほとんどです。
手続きの順番を守れなくなる典型が、相手から「その場で現金で解決しよう」と持ちかけられる場面です。軽い接触ほどこの流れになりがちですが、レンタカーは所有者が会社である以上、借りている側だけで示談する権限はありません。必ず警察と会社に連絡してください。
損傷の種類によっても線引きがあります。タイヤやホイール、内装の破損は補償の対象外とされることがあり、トヨタレンタカーの安心Wプランのようにタイヤ修理代を明示的に含むプランは、裏を返せば通常は含まれないということでもあります。
補償の条件は会社ごとに細かく違うので、大手と格安のどちらを選ぶかを検討している段階なら、大手と格安の違いを料金と補償の条件で比較した記事を先に読んでおくと選びやすくなります。数時間の用事なら、補償が料金に含まれるカーシェアという選択肢もあるので、時間と距離で見る損益分岐点をまとめた記事もあわせてどうぞ。
レンタカーの免責補償に関するよくある質問(FAQ)
免責補償に入らないと車を借りられませんか?
免責補償は任意加入なので、入らなくても借りられます。基本補償は料金に含まれているため、対人・対物・車両・人身傷害の補償自体は未加入でも受けられます。残るのは対物と車両の免責額、そしてNOCだけです。ただし一部のプランや車種では加入が条件になっていることもあるので、予約時の条件表示をご確認ください。
免責補償とNOC補償はどちらか一方だけ選べますか?
多くの会社ではNOC補償は免責補償に上乗せする形になっているため、NOC補償だけを単体で選ぶことはできない設計です。トヨタレンタカーの安心Wプランやニコニコレンタカーの免責補償プラスのように、免責額の免除とNOCの免除がセットになったプランを選ぶ形になります。
事故を起こしていなくてもNOCを請求されることはありますか?
あります。NOCは車が使えなくなった期間の営業補償なので、盗難、故障、車内のひどい汚損なども対象になり得ます。事故だけの制度ではないという点は覚えておいてください。金額は自走できるかどうかで20,000円または50,000円が一般的です。
補償料は借りる日数分かかりますか?
多くの会社では24時間ごとに加算されます。1泊2日なら2日分、2泊3日なら3日分という計算です。基本料金だけで予算を組んでいると、補償料の積み上がりを見落としやすいので、日数分を掛けてから総額を比べてください。
自分の自動車保険があれば免責補償は不要ですか?
不要とは言い切れません。他車運転特約でレンタカーが補償対象になる場合はありますが、使えば等級が下がりますし、NOCは自動車保険の補償対象ではありません。クレジットカードの付帯保険もレンタカーは対象外のことが多いため、代替になるかどうかは契約先へご確認ください。
まとめ|免責補償は自己負担の許容額で決める
レンタカーの基本料金には、対人無制限・対物無制限・車両時価額まで・人身傷害3,000万円という補償がすでに含まれています。追加で検討するのは、対物と車両にそれぞれ設定された5万円の免責額と、営業補償にあたるNOCの2つだけです。
免責補償に入ると免責額あわせて10万円が消えますが、NOCは残ります。自走できれば20,000円、できなければ50,000円で、これは免責補償では消えません。追加補償なしで事故を起こした場合の自己負担は、合計で最大15万円になります。
この構造は、旅行の予算を組むときの考え方とも相性がよいはずです。宿や交通費のように「必ず出ていくお金」と、補償料のように「出ていくかもしれない損失を止めるお金」を、同じ財布から出すものとして並べておくと、当日に迷いません。
料金は免責補償が24時間1,100円前後、NOCまで消える上位プランが1,650円前後です。差額は550円程度しかないため、免責補償に入ると決めたなら上位プランまで確認する価値があります。
判断の手順は次のとおりです。
- 突発的な出費としていくらまで受け止められるかを先に決める
- 15万円以上なら追加補償なし、5万円までなら免責補償のみ、それ未満なら上位プラン
- 免責補償を選ぶなら、差額で上位プランに届くかを必ず確認する
- 日額に借りる日数を掛けて、総額に足してから予約を確定する
- 飲酒・無免許・無断延長・記載外の運転者は補償対象外である点を共有しておく
最後にもうひとつ。補償の判断は、同乗する家族や交代で運転する人とも共有しておくことをおすすめします。契約書に記載のない人が運転した時点で補償の対象外になるため、「少しだけなら」と運転を代わってもらうのが最も避けたい状況です。運転者を追加する手続きは、多くの会社が無料または少額で受け付けています。
補償の名称や金額は改定されることがあります。最終的な補償範囲と料金は、必ず各社の公式サイトまたは予約画面でご確認ください。